PR本記事にはプロモーションを含みます
使わない銀行口座の解約メリット|3つ減らして2つに集約した話
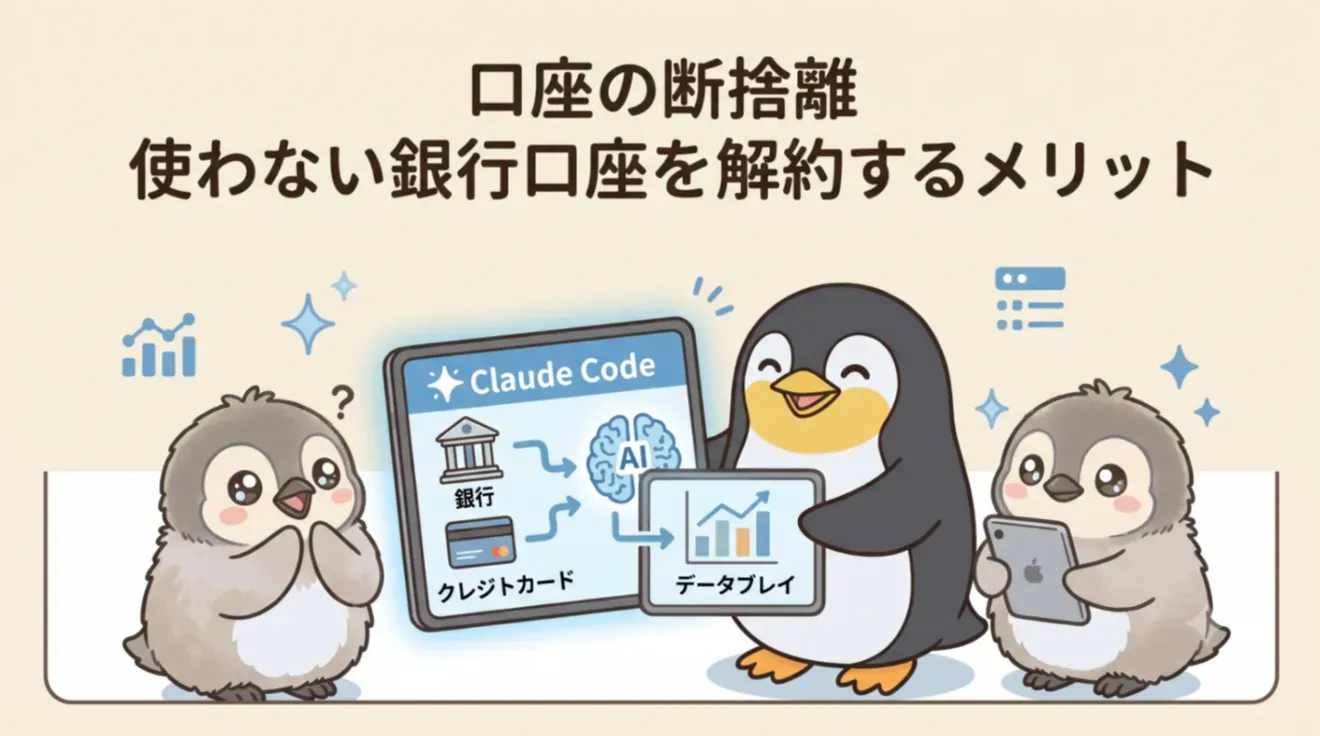
通帳やアプリを開いたとき、自分で選んだ覚えのない口座が並んでいませんか。僕もそうでした。給与振込、学生時代に作ったもの、キャンペーンで開いたもの——気づけば5つありました。この記事では、使わない銀行口座を解約するメリットと、実際にやった手順をまとめます。製造業でDXの仕事をしながら副業をしている僕は、お金のことで最初に手をつけたのが家計管理でした。結論から言うと、役割を言えない口座は整理していい。僕は3つ解約して、ネット銀行2つに集約しました。放置口座の管理手数料も、家計簿アプリの無料連携枠も取り戻せます。何より、お金の置き場所を一度決めてしまえば、あとは考えなくてよくなります。未利用口座に年1,320円の管理手数料がかかる銀行もあり、10年動かさなければ休眠預金の扱いになります。放置はタダではありません。
家計管理は「貯める力」の一番重要!
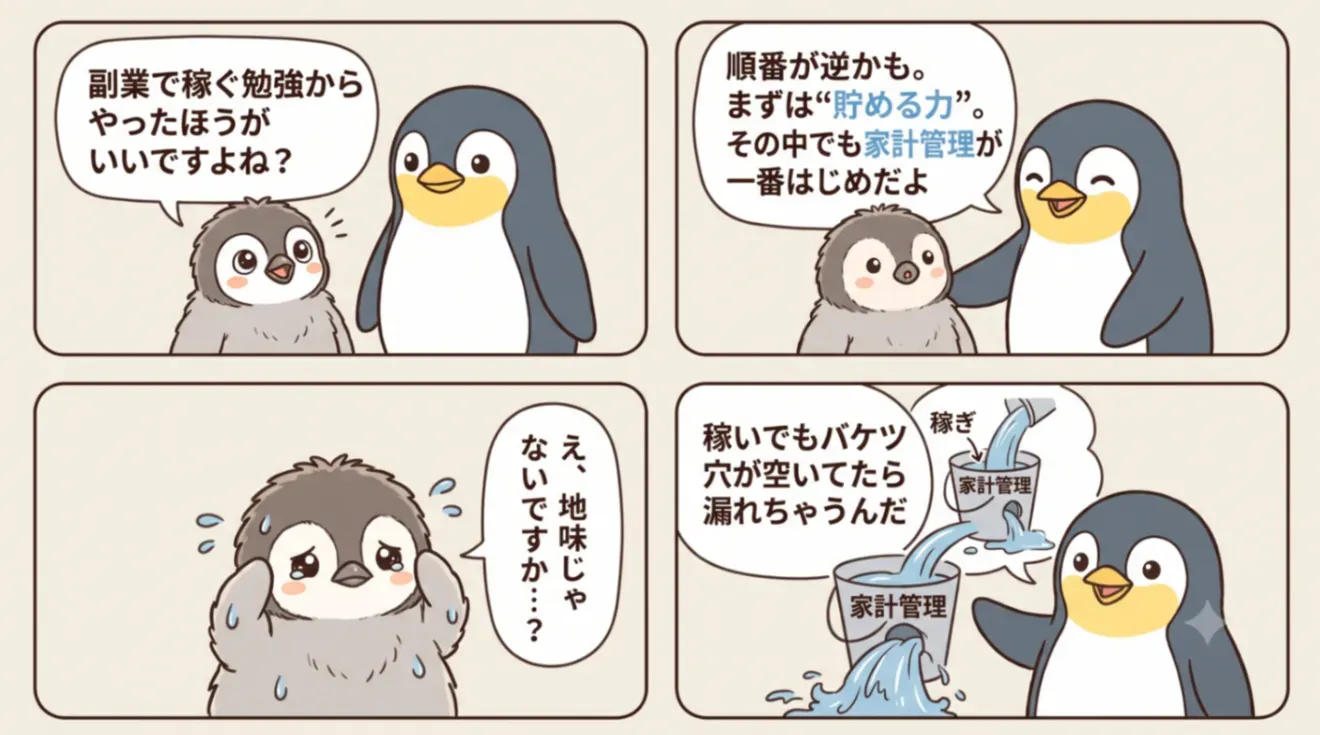
お金のことを整えようと思ったとき、僕がいちばん最初に手をつけたのが家計管理でした。収入を増やすより先に、いま何にいくら出ていっているかが分からないと、打ち手が決められないからです。
「5つの力(貯める・稼ぐ・増やす・守る・使う)」の入口が、まさにここ。 そして家計管理の第一歩は、家計簿をつけることより前に――お金の入れ物(口座)を見直すことも大事になってきます。
僕の口座は「自分で選んでいない口座」で埋まっていた
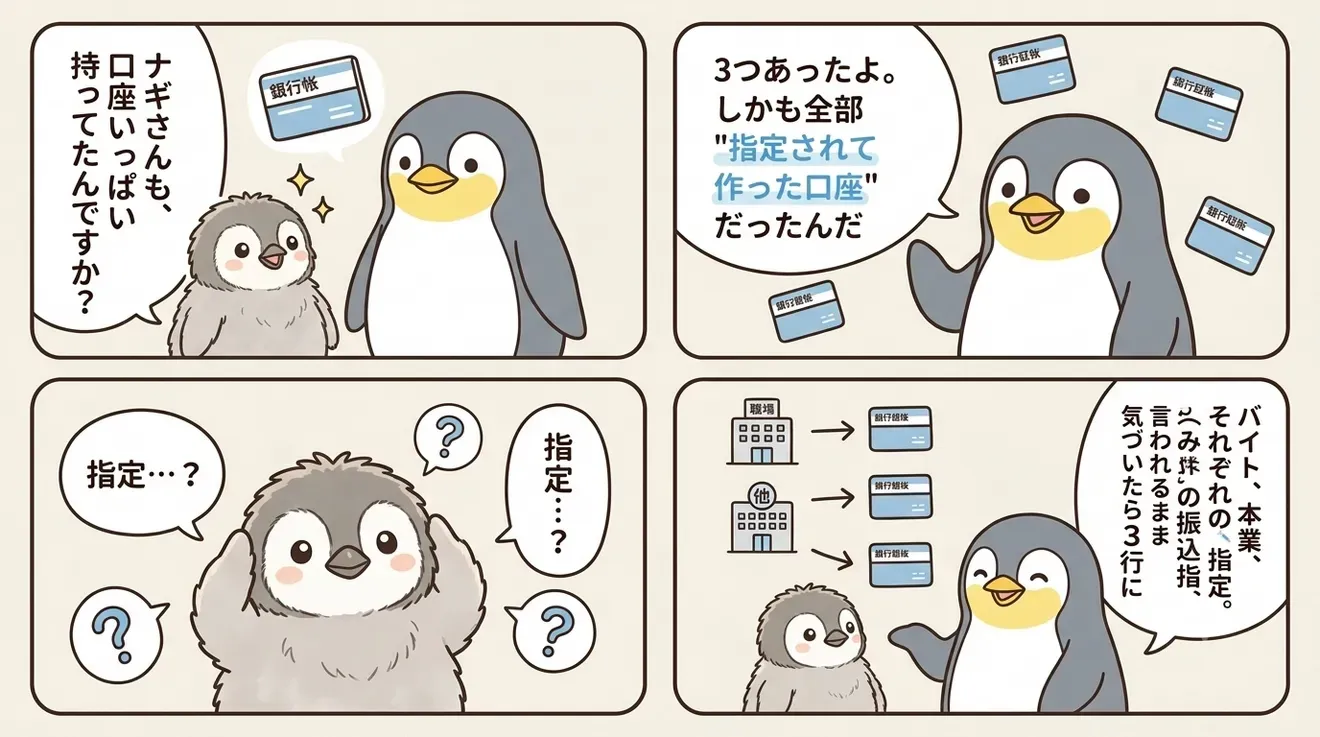
当時の僕(tokun)の口座は、こんな内訳でした。
中京銀行:2つ目のバイトで振込先に指定された口座。社会人になってからは、なんとなくの「一時保管先」
愛知銀行:1つ目のバイトで指定された口座。こちらも社会人以降は「一時保管先」
三菱UFJ銀行:本業の給与口座。手数料がかからないメガバンクとして
う~んこれだけでも、家計管理は煩雑そうですね、、、
(実際煩雑でした、、、笑)
口座が散らばると、家計管理は詰む(3つの理由)
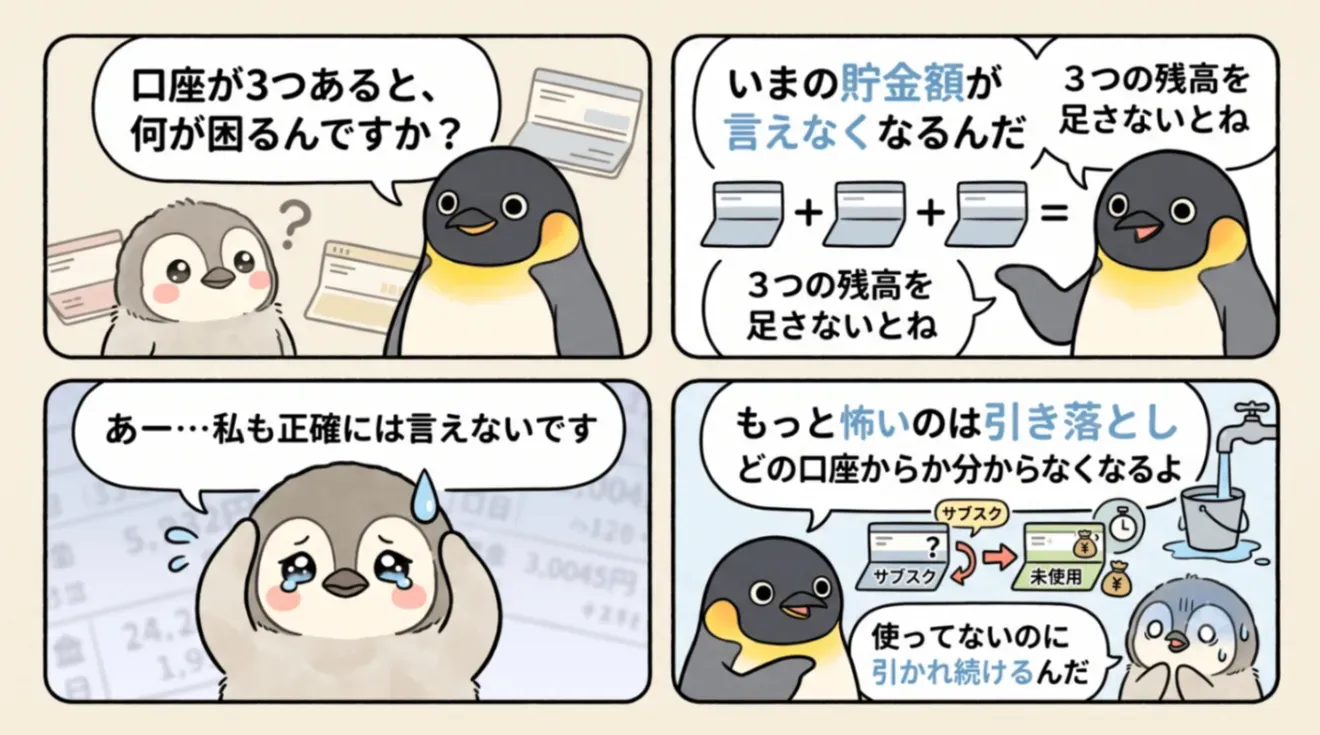
口座が散らばると、具体的にこの3つが起きます。
1. 総資産が即答できない:残高が3か所に散り、合算する手間がある。「めんどうだから見ない」→ 家計が見えなくなる悪循環
2. 引き落とし元がわからない:サブスク・保険・カードの引き落としが分散し、「何に、いくら払っているか」が追えない。支出の見直し(固定費削減)が物理的にできない状態になる
3. 家計簿アプリの無料枠を食いつぶす:これが一番効きます(次の章で詳しく)
ちなみに当時の僕は、1も2も完全にアウトでした。現在の貯金を把握できないし、どこの口座から何が引き落とされているかもわからない。家計管理以前の問題です。
口座の数は「家計簿アプリの無料枠」を食う
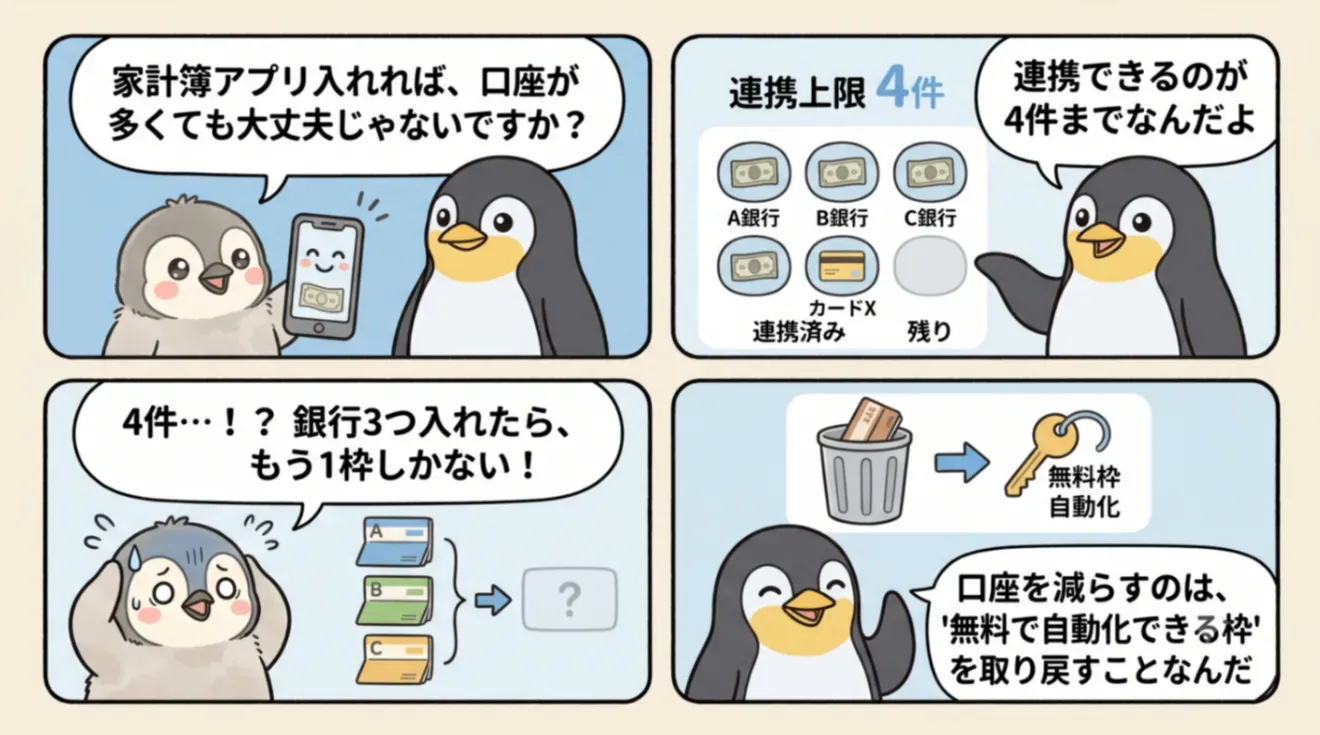
家計簿アプリ「マネーフォワード ME」は、2022年12月7日に無料会員の金融関連サービス連携上限を10件 → 4件に変更しています(公式リリース)。
5件以上を連携するには有料のプレミアムサービスが必要です。 こ
しかし
**「口座やカードを減らす」=「無料のまま自動で家計を見える化できる」**ということ。 逆に言えば、口座を絞れずに「有料プランに課金する」のは、家計管理のために家計から出ていく固定費を増やしている状態です。順番が逆なんですよね。
※料金・上限件数は改定されます。最新は公式でご確認ください。
放置口座は”タダ”じゃない:手数料・休眠・銀行の統廃合
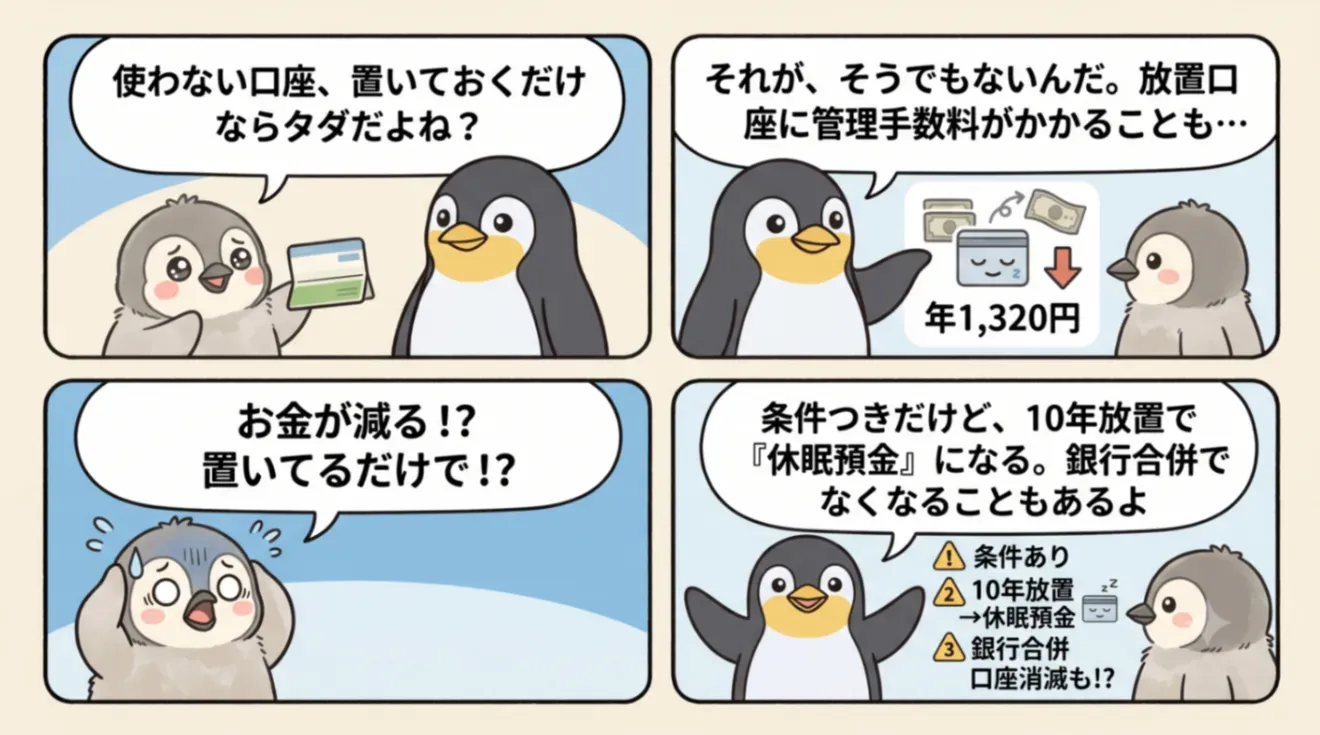
「使ってないだけ」の口座には、こんなコストとリスクがあります。すべて一次情報(公式)ベースで挙げます。
① 未利用口座管理手数料(例:三菱UFJ銀行)
三菱UFJ銀行は、2021年7月1日以降に開設され、最後の入出金から2年以上、一度も入出金がない普通預金口座を「未利用口座」として扱い、年1,320円(税込)の未利用口座管理手数料を設けています。
未利用となってから一定期間(3か月)経過後も利用・解約の手続きがない場合に引き落とし。残高が手数料未満なら、残高をもって一部引き落としのうえ口座は解約されます。
※2021年6月30日以前に開設済みの口座は対象外。定期預金・外貨預金・投資信託等の預かり資産が1円以上ある場合や、借入がある場合も対象外です。自分の口座が対象かどうかは開設日次第なので、必ず公式で確認を。
② 休眠預金(10年ルール)
2009年1月1日以降、10年以上入出金等の「異動」がない預金は「休眠預金等」として預金保険機構に移管されます(休眠預金等活用法/2018年1月1日施行)。残高1万円以上なら事前に通知が来ますが、1万円未満だと通知が来ません。移管後も通帳・印鑑・本人確認書類があれば引き出せますが、正直、手間です。
③ 銀行そのものが変わる
僕が持っていた愛知銀行と中京銀行は、2025年1月1日に合併して「あいち銀行」になりました(公式)。支店名・支店番号・口座番号やキャッシュカードはそのまま使えますが、中京銀行の通帳は合併日以降使用できず、新しい通帳への切替えが必要でした。放置口座を持ったままなら、この手続きが降ってきていたわけです。
つまり、使っていない口座は「無」じゃない。手数料・通知の見落とし・突然の手続きという形で、少しずつコストを取りに来ます。
3つの口座を解約して、ネット銀行2つに集約した
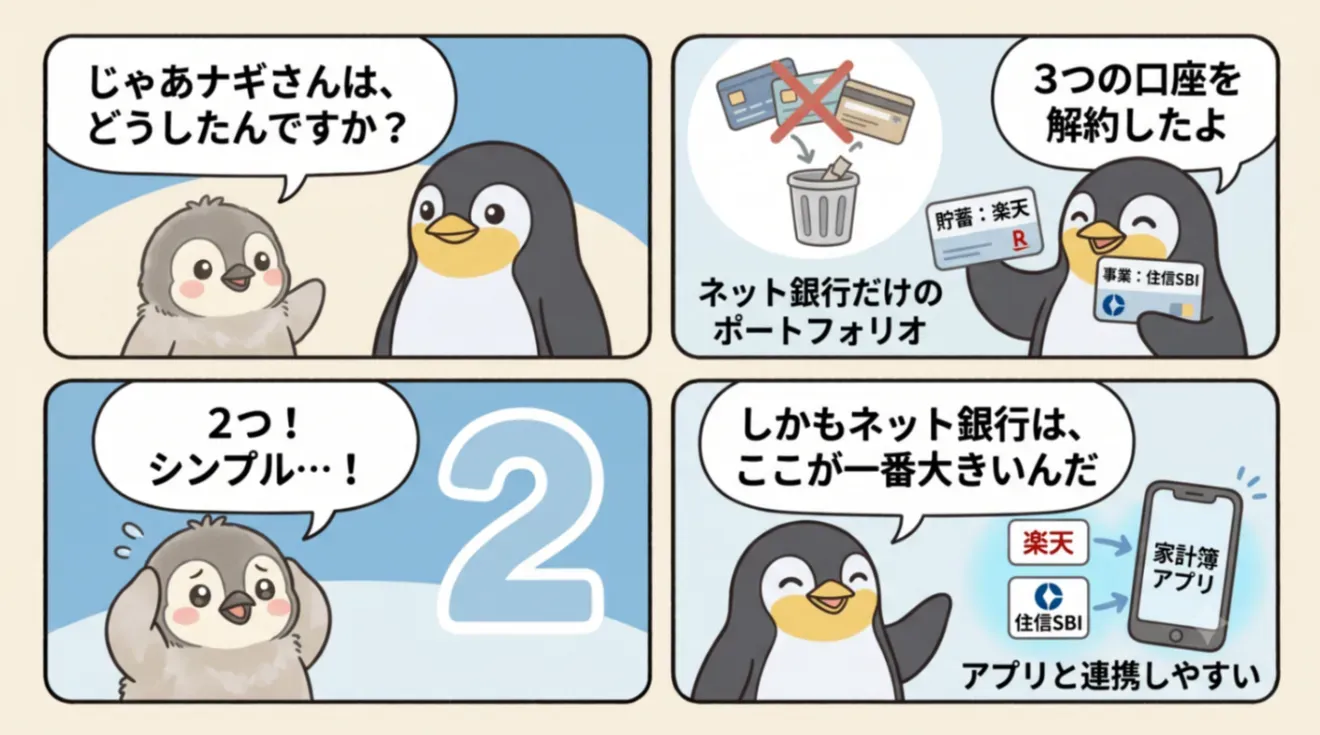
僕がいま持っているのは、この2つだけです。
貯蓄用:楽天銀行(暮らしのお金。楽天経済圏と相性がいい)
事業用:住信SBIネット銀行(副業の売上・経費の受け皿)
(稼ぐ編タスク : 家計用口座と事業用口座を分けよう )
ネット銀行に寄せた理由は、手数料でもポイントでもなく外部の家計管理サービスと連携しやすいことです。
マネーフォワード MEに口座を登録しておけば、入出金が自動で取り込まれ、残高も支出も勝手に見える化される。
「家計簿をつける」という作業そのものが消えます。家計管理が続かない最大の原因は”入力の手間”なので、そこを構造でなくすのが効きます。
しかも、通帳を持ってATMや窓口に行く必要がない。残高確認も振込もアプリで完結します。
その先の話:家計管理は、AIに任せる時代に入った
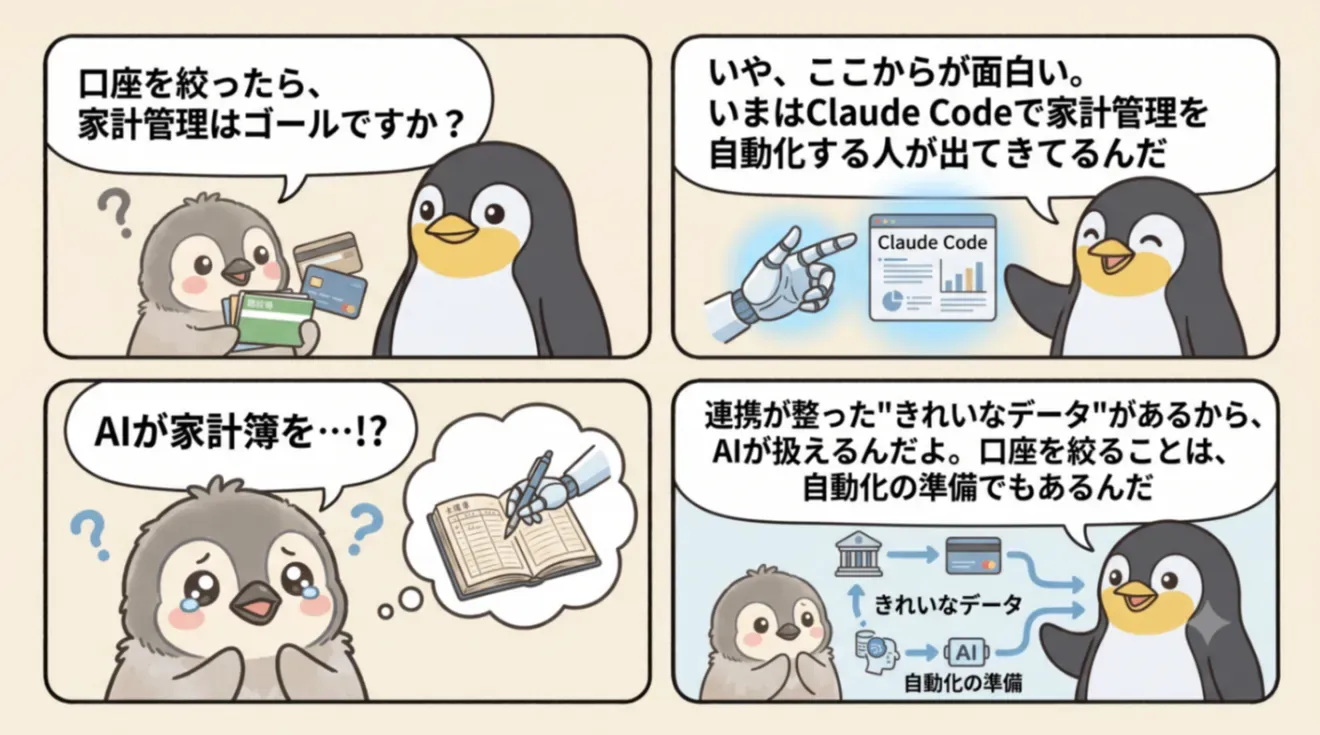
僕自身も、事業用の経費管理アプリをClaude Codeで作りました。事業用口座(住信SBI)に紐づく支出を、経費として自動で仕分ける仕組みです。こちらは後日、別記事で共有予定です。
順番としては、①口座を絞る → ②アプリ連携で自動化 → ③AIで加工・分析。①を飛ばして③に行こうとすると、たいてい詰みます。土台から積むのが結局いちばん速い。
まとめ:口座を減らすのは、一度きりの手間
今日からできる「口座の断捨離」は、これだけです。
口座を減らすのは、たった一度の手間です。窓口に行くのは面倒だし、正直、腰も重い。
でもその一度で、「いま貯金いくら?」に即答できる自分が手に入ります。 そして数字が見えるようになると、次が見えてくる。
「この固定費、いらないな」
「この副業、時間単価が合ってないな」
判断ができるようになるんです。
次に読むなら:QUICPayの使い方と注意点 — 口座を絞ったら、次は支払いを1枚に寄せる番です。現金払いの取りこぼしが消えます。