PR本記事にはプロモーションを含みます
支出管理とライフプランで家計の全体像を見る|3つの箱で分ける
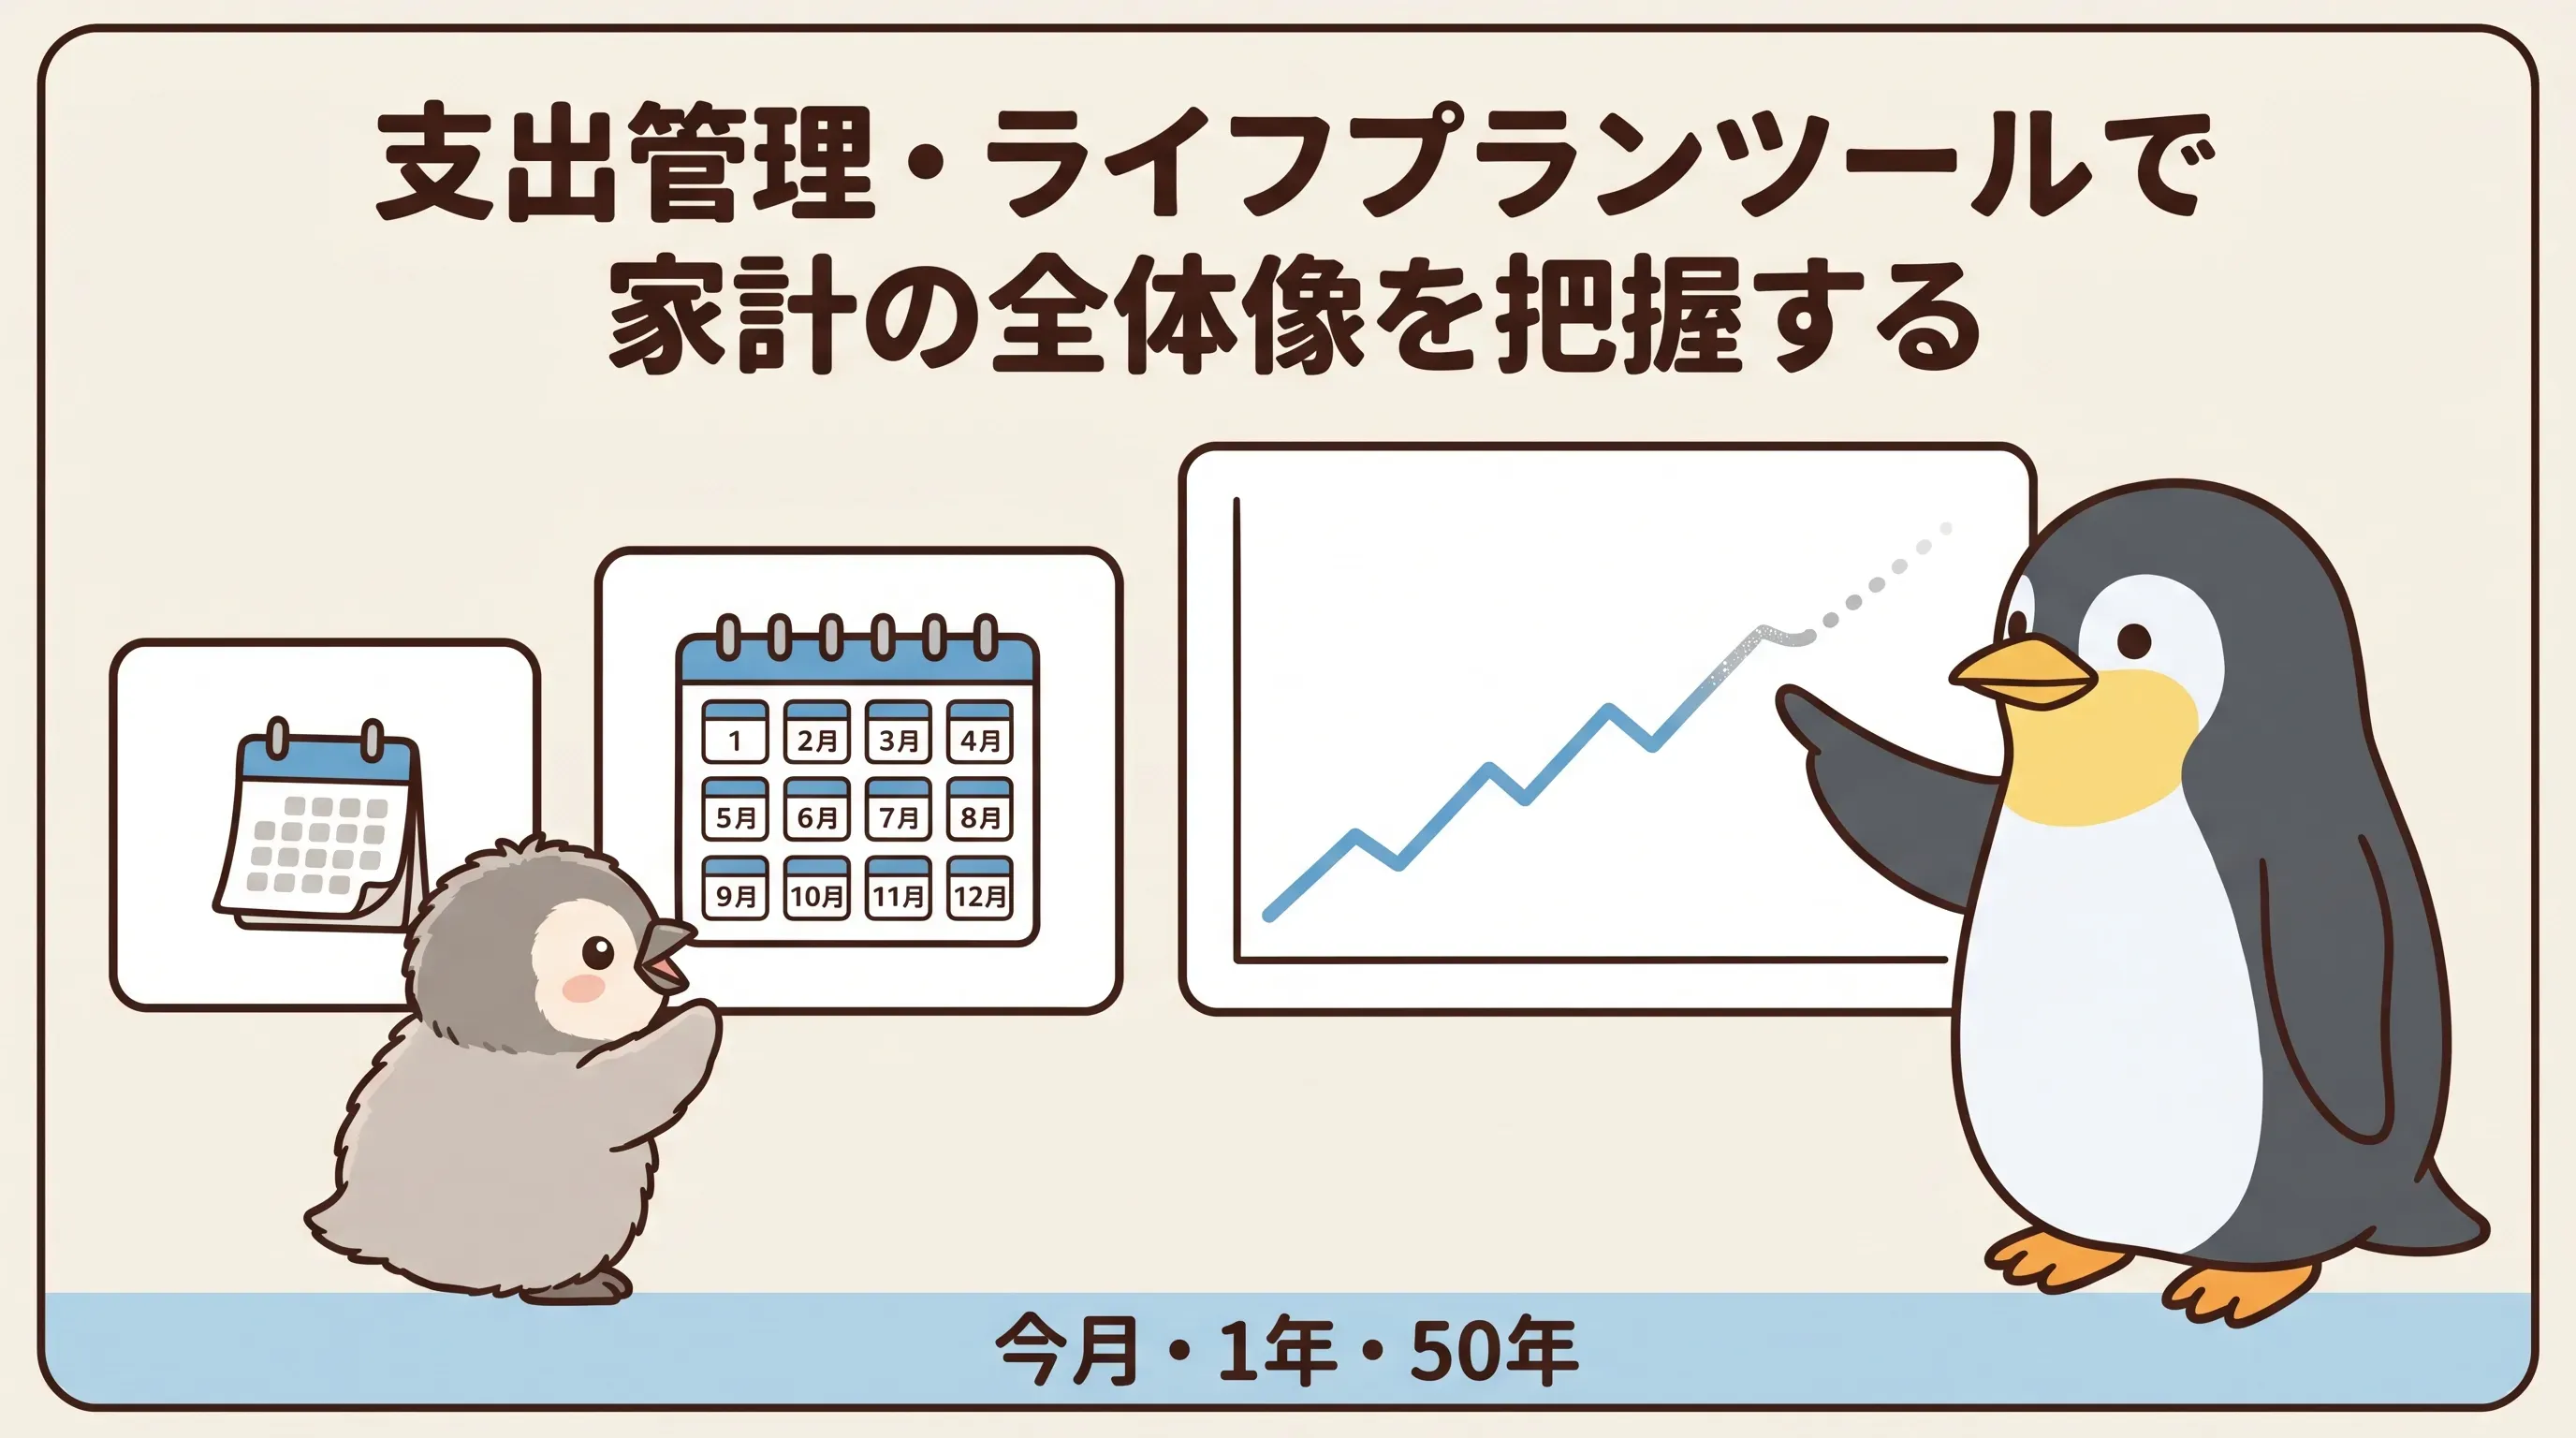
家計簿はつけている。それなのに将来が見えない。その原因は、あなたの続け方ではなく、道具の担当範囲かもしれません。この記事では、家計の道具を「今月・1年・50年」の3つの箱に分ける考え方を書きます。僕は24歳から73歳まで1年ずつ横に並べたシートを自作して、実際に動かしていました。それなのに先日1行ずつ確認したら、2073年の僕がいまと同じ手取りをもらい続けていたんです。結論は、家計の全体像は3つの箱でできていて、家計簿だけでは必ず楽観的な線になるということ。いまどの箱の話をしているかが分かると、見えないの正体が分かります。分類をひとつ間違えると平均は平気で嘘をつきます。僕が数年間見ていた、存在しない月33,250円の話も書きました。
50年ぶんのグラフなら、もう出したことがあります
24歳から73歳まで、1年ずつ横に並べたシートを自分で作って、実際に動かしました。
それなのに——先日そのシートを1行ずつ確認したら、2073年の僕が、いまと同じ手取りをもらい続けていました。
定年も、年金も、退職金も、どこにも入っていなかったんです。
つまり僕は、グラフを出したのに、そのグラフを1度も疑っていなかった。
家計の全体像を把握する、というのはたぶんこういうことです。1枚に全部を載せることではなく、1枚に載っている数字が”いつの話なのか”を見分けられること。
今日は、支出管理ツールとライフプランツールを「別の道具」として使い分ける話をします。
家計簿はつけている。それでも将来が見えない
この記事でいちばん伝えたいのは、「家計簿が足りない」という話ではありません。
家計簿は、担当している時間の幅がすごく狭い、というだけの話です。
半年つけたのに将来が見えないのは、真面目さの問題ではなくて、測っている時間の長さの問題です。定規で体重を測ろうとしても、目盛りは出ません。
結論:家計の全体像は「3つの箱」でできている
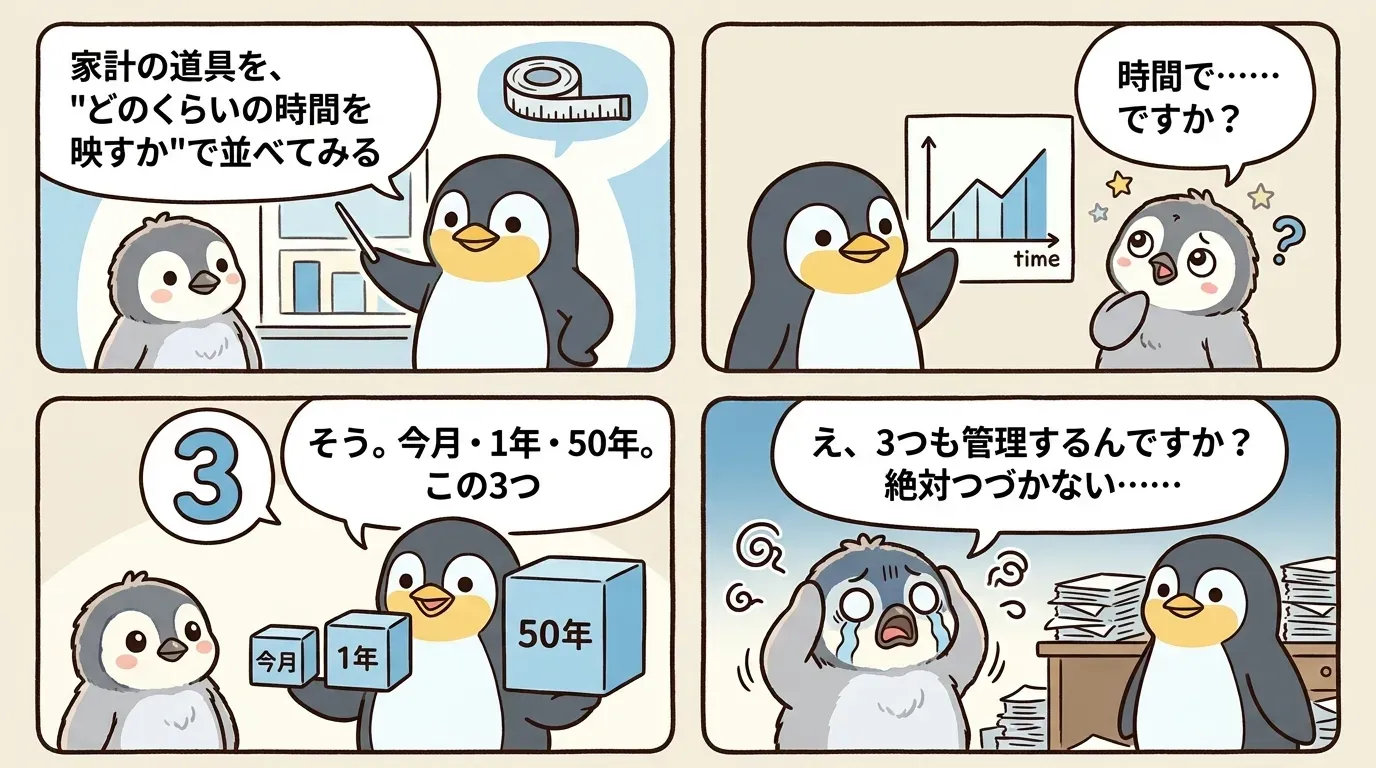
家計の道具を、どのくらいの時間を映すかで並べてみます。
箱
映す時間
道具の名前
答えられる問い
箱①
今月
家計簿
先月、何にいくら使った?
箱②
1年
支出管理
1年を通して、毎月いくら要る家計なのか?
箱③
数十年
ライフプラン
何歳のとき、いくら残っている?
「3つも管理するの?」と思うかもしれませんが、逆です。分けたほうが軽くなります。 ぜんぶ1枚でやろうとするから重くなる。
1枚のシートに載せること自体は、まったく問題ありません。危ないのは、いま見ている数字がどの箱のものかを取り違えることです。取り違えると、家計は平気で嘘をつきます。これは第5章で、僕の実物を使って証明します。
これは僕の思いつきではありません
日本FP協会が無料で配っている「便利ツールで家計をチェック」というワークシートは、4点セットになっています。
- 家計の収支確認表(いまの収入と支出を書き出す)
- 家計のバランスシート(いまの資産と負債を書き出す)
- ライフイベント表(今後10年、20年の予定を書き込む)
- 家計のキャッシュフロー表(現在から将来までの家計の変化を見る)
いずれもPDF版とExcel版が配布されていて、キャッシュフロー表は20年〜30年分を目安に作成すると案内されています。
ここで注目してほしいのは、「ライフイベント表」と「キャッシュフロー表」が別の紙になっていることです。予定を書く紙と、お金が動く紙は、もともと別物として設計されている。——この話は、あとで僕が痛い目を見る第7章につながります。
箱①「今月」:点をいくつ並べても、線にはならない
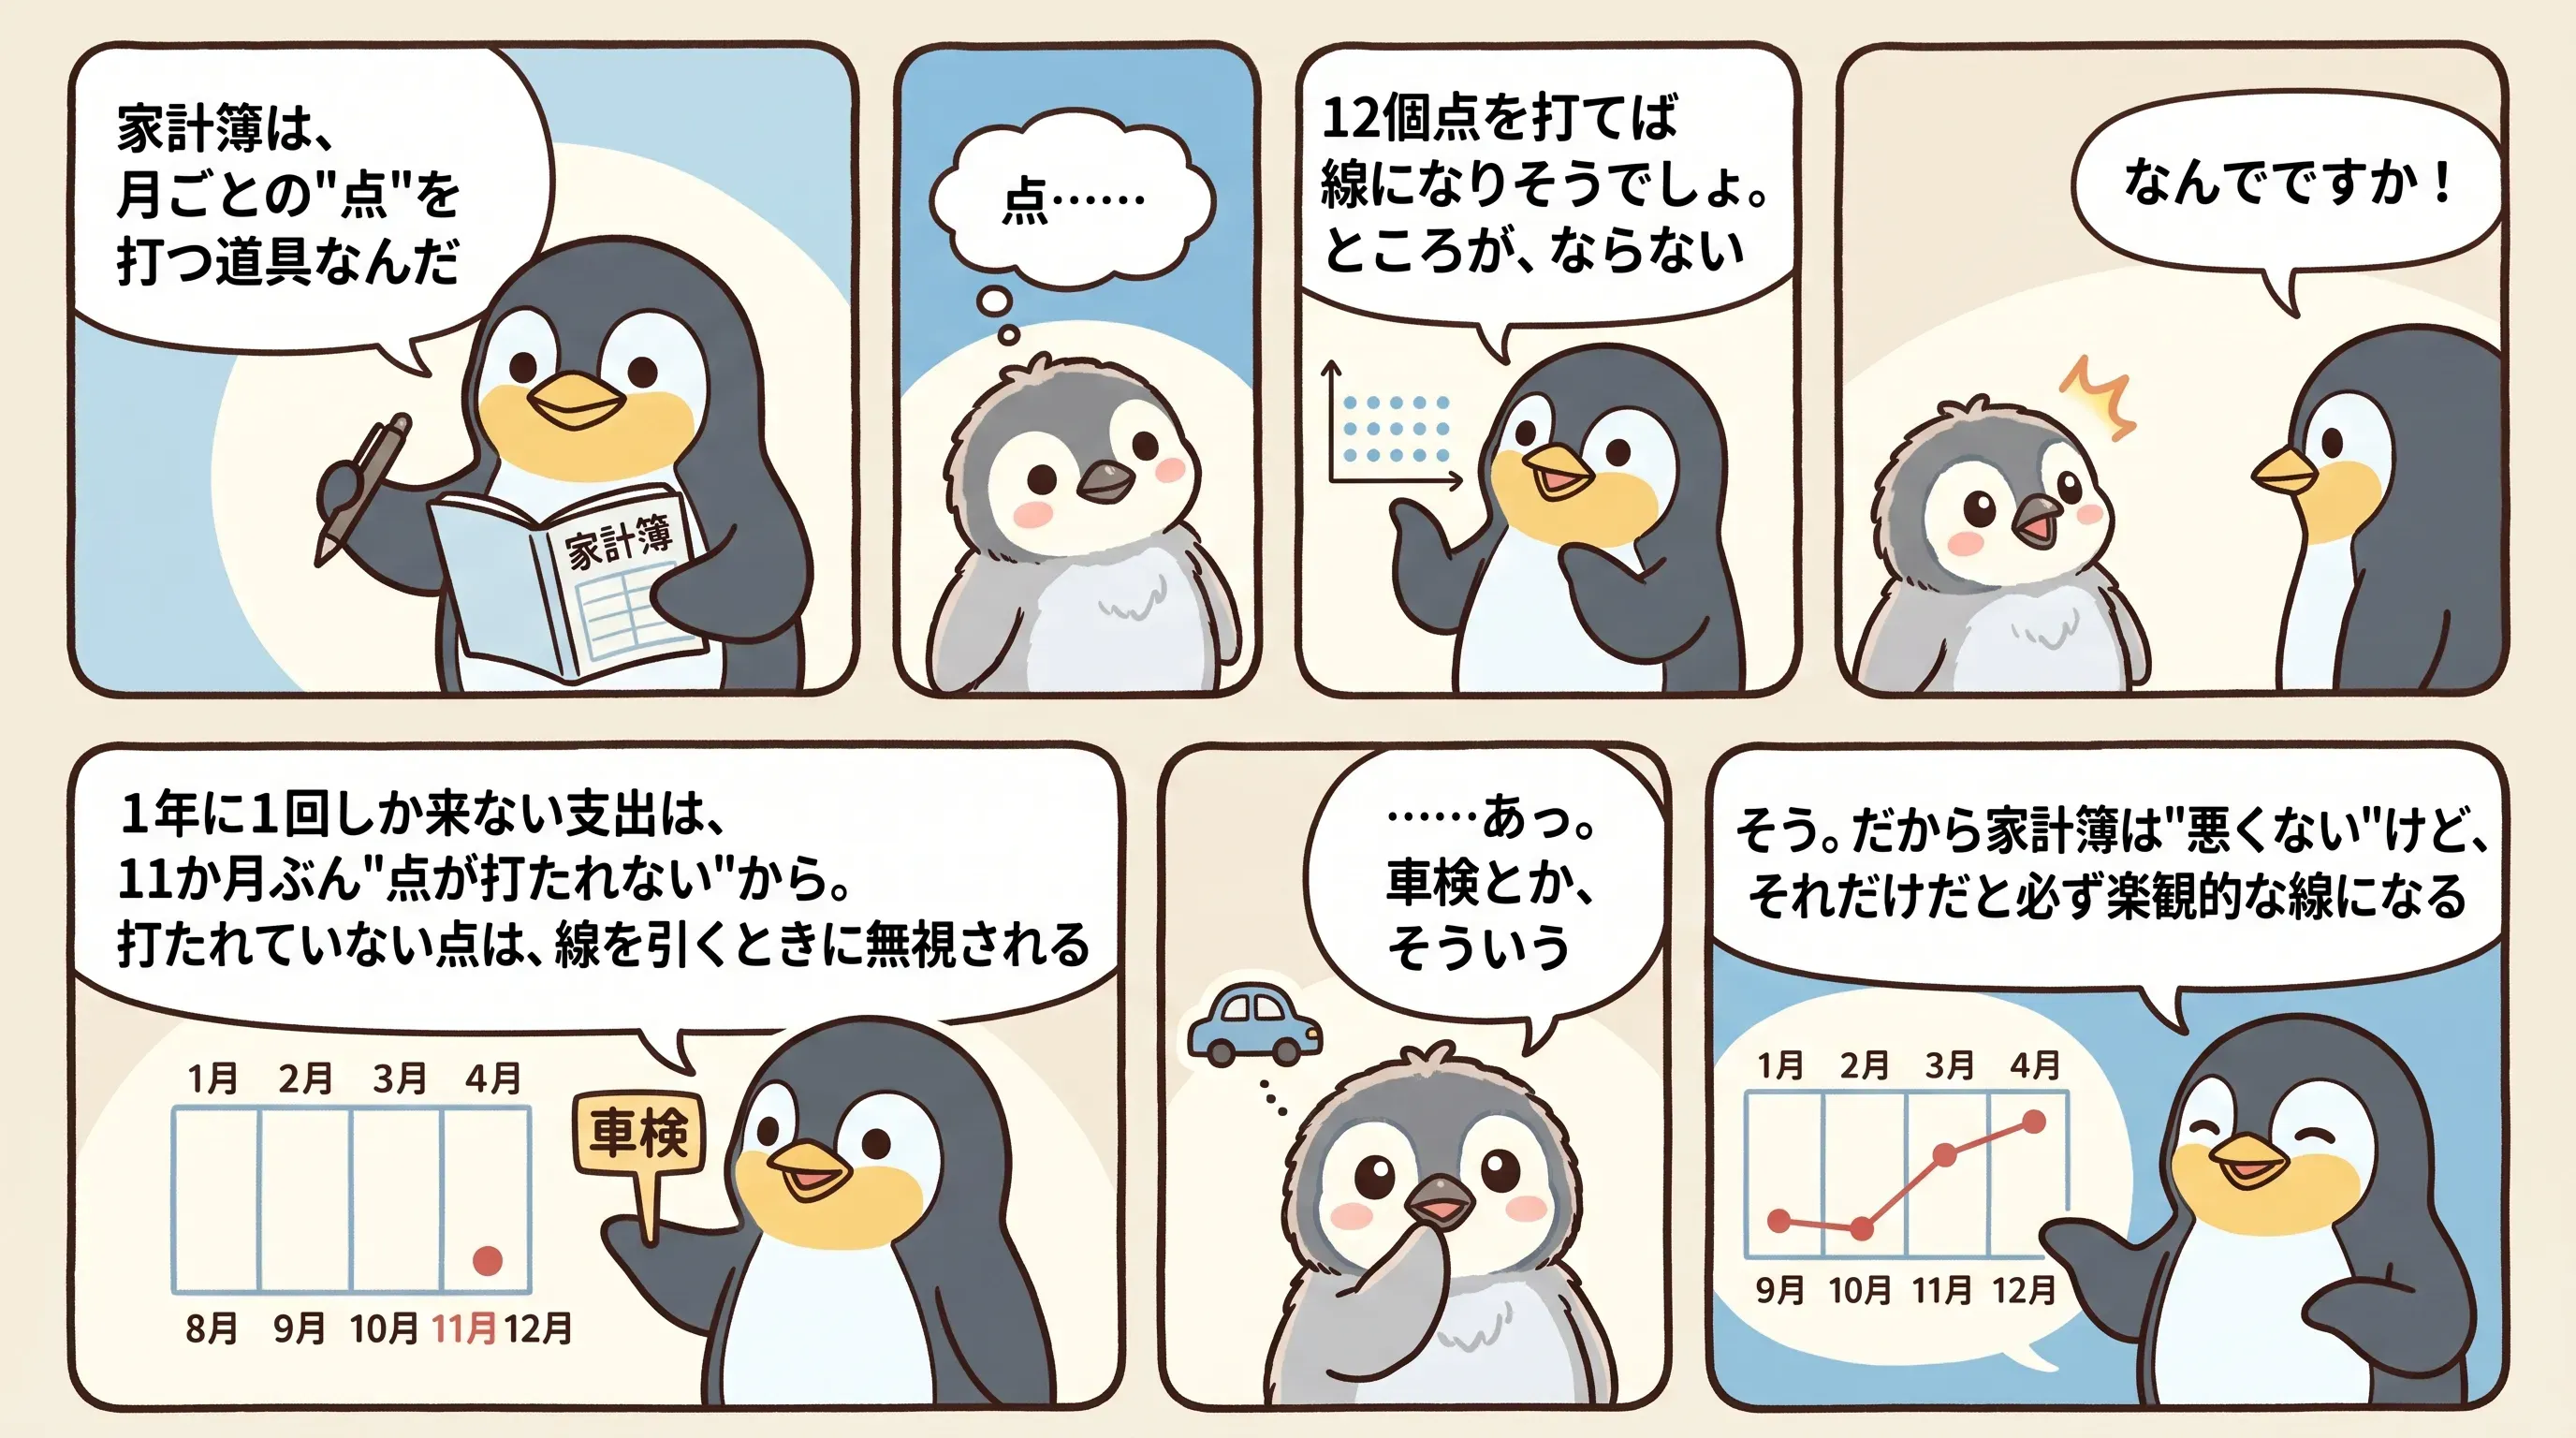
家計簿は、月ごとの”点”を打つ道具です。
12個点を打てば線になりそうに見えます。ところが、なりません。理由は単純で、1年に1回しか来ない支出は、11か月ぶん”点が打たれない”からです。打たれていない点は、線を引くときに無視されます。
車検、自動車税、保険の年払い、帰省の交通費。こういう支出は、来なかった月には存在しないことになっています。
家計簿アプリを使っている人ほど、ここは落とし穴になります。自動で取り込まれて、自動でグラフになって、毎月ちゃんと黒字に見える。それ自体は正しい。ただし、その黒字は**「その月に来た支出だけを引いた黒字」**です。
僕自身、マネーフォワードMEで家計簿を4項目に絞るという記事を書いたくらいには、この箱を大事にしています。だからこそ言えるのですが、家計簿は点を打つ精度を上げる道具であって、線を引くのは別の道具の仕事です。
箱②「1年」:4象限に並べたら、1マスだけ空だった
箱②の支出管理は、支出を2本の軸で切ります。
毎月来るか/来ないか。 そして金額が決まっているか/ゆらぐか。 掛け合わせると4マスになります。
僕は自分のシートをこの4マスで組んでいます。実物の数字を出します。2024年10月〜2025年8月の11か月、その月平均です。
金額が決まっている
金額がゆらぐ
毎月来る
① 65,589円
② 66,513円
不定期に来る
③ 0円
④ 16,455円
内訳はこうです。
- ① 毎月・固定 65,589円:住宅49,000/水道光熱8,710/通信6,302/サブスク1,577
- ② 毎月・変動 66,513円:家具・家電33,250/食費27,716/日用品2,548/衣服・美容1,784/健康・医療1,215
- ③ 不定期・固定 0円
- ④ 不定期・変動 16,455円:趣味・娯楽14,537/特別な支出1,918
- 支出合計:148,557円/月
③が0円というのは、「安かった」という意味ではありません。行が1本も無い、という意味です。
車検も自動車税も固定資産税も、僕にはありません(車なし・賃貸)。だから前から「③は薄い」と自分では思っていました。でも、薄いことと、空欄であることは違う。
薄いなら「クレジットカードの年会費が年◯円」と書いてあるはずです。書いていないということは、測っていないということでした。
この4マスの分け方そのものは、以前「支出管理で現れる4つの敵」という記事で書きました。あのときは考え方の話でしたが、今回は自分のシートを開いて答え合わせをしたことになります。結果は、ごらんのとおりです。
そして重要なのはここから。測っていない支出は、必ず箱③(50年のライフプラン)にも現れません。 空欄は、下流に全部そのまま流れます。
分類をひとつ間違えると、全体像はきれいに歪む
さっきの表の②の中に、「家具・家電 33,250円」があります。
毎月3万円も家具を買っているように見えますが、買っていません。11か月のうち6か月はゼロ円です。
実際の月次はこうでした。
0 / 0 / 0 / 11,520 / 135,858 / 6,980 / 4,000 / 0 / 0 / 152,641 / 54,749大きいのが2回。合わせて28万円超。これは**”毎月ゆらぐ支出”ではなく、“不定期に来る大物”**です。マスを間違えて入れていました。
入れる場所が違うだけで、何が起きていたか。
- ②が実態より大きく見えた:66,513円のうち、半分が家具・家電という絵になっていた
- ④が実態より小さく見えた:本当は④に入るべき大物が、④から抜けていた
- つまり「毎月がんばって節約すれば効く支出」が3万円ぶん水増しされていた
節約でこの3万円を削ろうとしても、そもそも毎月は発生していないので削れません。頑張っても手ごたえが無いのは当然でした。
期間の話もしておきます
この11か月だけを切り取ると、支出は手取りの**59%**になります。ただしこの期間は、28万円ぶんの大物買いが2回乗っている期間です。直近はおおむね50%前後で回っています。
だから「59%になった」と言うのも、「50%です」と言うのも、どちらもどの期間を切ったかを言わないと意味がない。
平均という数字は、①分類 と ②期間 の2つを間違えると、簡単に別人の家計になります。
これが、第2章で書いた「どの箱の数字か取り違えると家計は嘘をつく」の実物です。
もうひとつ、逆向きの間違いがありました
家具・家電は「支出の中で、入るマスを間違えていた」話でした。もっと質の悪い間違いが、支出の外にありました。
僕のシートには「自己投資」という項目があります。中身は、月額の会費・資格の受験料・勉強会の参加費。合わせて月9,970円。
これを僕は、「投資」に分類していました。株式の積立と、同じ箱に入れていたんです。
気持ちはわかります。自己投資ですから、投資です。でも、家計のシートの上では違いました。
- 株式の積立 → 金融資産として残る(あとで取り崩せる)
- 資格の受験料 → 残らない(受けた瞬間に、お金としては消えている)
自己投資に価値が無いという話ではまったくありません。むしろ僕は増やしたい側です。ただ、それは「使ったお金」であって、「置いてあるお金」ではない。
ところが僕のシートは、両方を足して「投資・貯蓄合計」として積み上げていました。
月9,970円を単純に50年ぶん足すと、約600万円。
50年後の残高が、600万円ぶん多く出ていたということです。老後のグラフを見て「まあ大丈夫そうだな」と思ったあの安心は、受験料と会費でできていました。
分類ミスは、支出の中だけで起きるとは限りません。「これは残るお金か、消えるお金か」——この一問を通していない項目は、たいてい間違った箱に入っています。
箱③「50年」:僕のシートは、2073年まで同じ給料をもらっていた
僕のライフプランシートは、24歳から73歳まで50列あります。
そのシートの2073年の欄に書いてあったのは、いまと同じ手取りでした。2,881,394円。2024年と1円も違いません。
73歳まで同じ給料をもらう前提——というより、そういう前提だとすら思っていませんでした。50年ぶんの表を作ったとき、僕は「いまの収入」と「いまの支出」を入れて、右にコピーしただけだったからです。
結果、そのシートには次の4つが1つも入っていませんでした。
- 定年(就労が終わる年)
- 年金(受け取りが始まる年と、その金額)
- 退職金
- 昇給とインフレ(50年ずっと同じ物価・同じ給料)
さらにもう1つ、運用の利回りが入っていませんでした。NISAで毎月5万円を積み立てているのに、シートの上では「5万円×12か月×年数」の足し算が並ぶだけ。増える前提にも、減る前提にもなっていない。
言い訳をしておくと、これは”間違い”ではありません
利回りを0%で置くのは、むしろ保守的で悪くない置き方です。問題は0%を選んだ覚えがないことでした。
選んでいない前提は、前提ではなくて事故です。
年金だけは、自分で調べられます
「50年ぶんの空欄なんて埋められない」と思っていたのですが、年金は公的なツールで試算できます。
厚生労働省の公的年金シミュレーターは、ID・パスワードが不要で、すぐ試算を始められます。「ねんきん定期便」の二次元コードを読み取れば入力もスムーズで、利用案内には個人情報は記録、保存されませんと明記されています。
2022年4月25日に試験運用が始まり、2023年4月に税・社会保険料額の試算機能、2024年1月に在職定時改定機能、そして2026年4月1日から障害年金とiDeCoの試算機能が加わっています。
税・社会保険料まで試算できるということは、額面ではなく手取りに近い形で置けるということです。家計のシートに入れる数字としては、こちらのほうが役に立ちます。
将来の家計収支そのものをグラフで見たいなら、金融庁のライフプランシミュレーターもあります。収入・支出・将来の計画を入力すると、将来の家計収支がグラフで出ます。
ただし公式にこう書かれています。「試算されたライフプラン診断結果はあくまでも目安としてご利用ください」。
この一文は、そのまま自作シートにも当てはまります。当てにいく道具ではなく、前提を可視化する道具です。
ライフイベント欄に「引越し」とだけ書いてあった
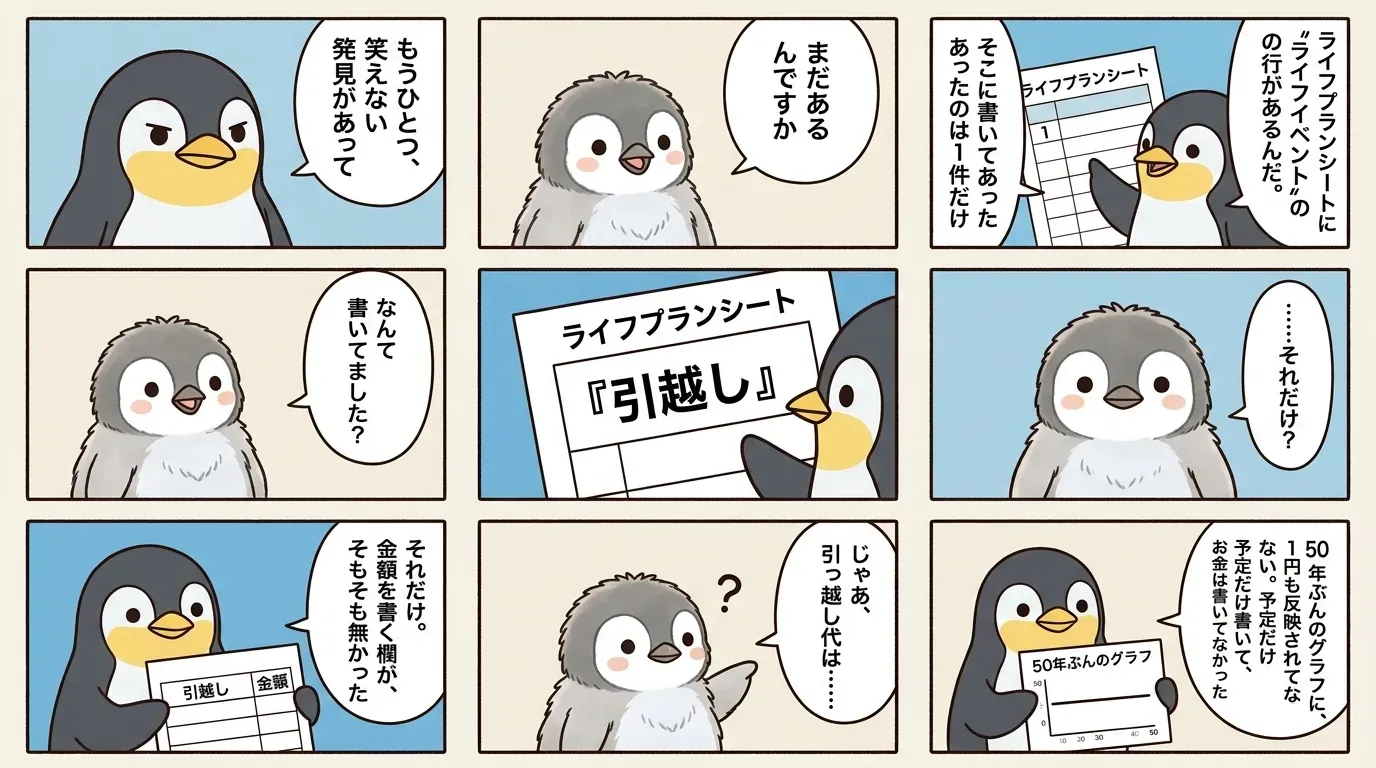
もうひとつ、笑えない発見がありました。
ライフプランシートには「ライフイベント」の行があります。そこに書いてあったのは1件だけ。
『引越し』
それだけです。金額を書く欄が、そもそもありませんでした。
僕は今年の12月に引っ越します。それは前から決まっていて、シートにもちゃんと「引越し」と書いてありました。
なのに、そのシートが出す残高カーブは、引っ越しが無かった場合のカーブでした。予定だけ書いて、お金は書いていなかった。
ここで第2章の話に戻ります。日本FP協会のワークシートは、「ライフイベント表」と「家計のキャッシュフロー表」が別の紙になっていました。当時は「分けるほどのことかな」と思っていたのですが、分かれているということは、間に橋がいるということでした。
予定を書く欄と、金額が動く欄。この2つがつながっていないシートは、“予定表つきの家計簿”であって、ライフプランではない。
必要なのは、たった3列です。
列
内容
いつ
発生年
いくら
金額
どこから出すか
現金/運用資産/ローン
3列目がいちばん大事だと思っています。「どこから出すか」を書いていないと、あるはずの現金を2回使ってしまうからです。引っ越し代にも使い、家電の買い替えにも使い、旅行にも使う。紙の上では全部足りている——という状態になります。
副業をやると、3つの箱が全部ズレる
会社員だけをやっている間には起きない変化を、箱ごとに分けます。
箱①(今月):財布が2つになる
生活費と事業の経費が同じ口座を通ります。ここを分けないと、家計簿の「今月の支出」に経費が混ざり、支出が実態より多く見える。逆に売上を生活費と混ぜると、手元が実態より多く見える。どちらに転んでも、点の精度が落ちます。
対策そのものは単純で、財布を分けるだけです。
箱②(1年):不定期・固定(③のマス)が育つ
会社員のうちは、所得税も住民税も給与から天引きされています。だから税金は「毎月・固定」に溶けていて、不定期支出として姿を見せません。
ところが副業を続けると、確定申告と、そのあとの納付が自分の仕事になります。日付が決まっていて、毎月は来ない。つまりきれいに③のマスに入る支出が、新しく生えてきます。
僕の③が0円だったのは「車も持ち家も無いから」でした。その言い訳が使えなくなるのが、副業をやる人の②の箱です。
箱③(50年):副業収入の置き方に、正解が無い
ここが本題です。僕のシートは、副業収入を年390,785円で50年並べていました。2073年まで、ずっと同じ額です。
副業収入を50年のシートに置くとき、選択肢は3つあります。
置き方
何が起きるか
右肩上がりで置く
気持ちはいいが、シートが「将来の自分の頑張り」を担保にした計画になる
ゼロで置く
保守的だが、副業をやる意味がシート上から消える
いまの額で50年並べる
←僕がやっていたやつ。いちばん考えていない
3つ目が危ないのは、どちらの意味でも間違っているからです。副業は伸びるかもしれないし、止まるかもしれない。定額で50年置くというのは、そのどちらも起きないと宣言していることになります。
僕の結論:線は2本引く
- 本業だけで成立するライン(副業収入をゼロで置いたカーブ)
- 副業を含むライン(いまの実績で置いたカーブ。伸びは織り込まない)
2本引くと、副業の役割が数字で見えます。1本目が「生活が成立するか」の線で、2本目との差が「挑戦に回せる幅」です。
本業と副業を両立する人にとって、この2本の距離こそが安定と挑戦のバランスそのものだと思っています。1本しか引いていないシートは、その距離を教えてくれません。
正直に:3つの箱の弱点と、つまずくところ
弱点を先に書きます。知らずに始めた人から、やめていくからです。
① 50年の数字は、当たりません
当てるための道具ではありません。金融庁のシミュレーターにも「あくまでも目安」と明記されています。当てるのではなく、前提を目に見えるところに置くのが目的です。「2073年まで同じ給料」という前提は、目に見えるところに置いた瞬間に、自分で否定できました。
② ③と④のマスは、1年に1回しか観測できません
不定期支出は、その年に来なければデータが取れません。だから最初の1年は、過去の明細をさかのぼって”仮置き”するところから始まります。1年回して実額に置き換える——そのつもりで始めないと、精度の低さに落ち込んでやめます。
③ 精度を上げすぎると、続きません
僕の家具・家電の分類ミスは、数年間気づきませんでした。それでも家計は回っていました。細かく正しくすることより、年に1回、分類を見直す日を決めるほうが効きます。
④ ツールを作ること自体が、目的化します
これはエンジニアの職業病なので、自分でも警戒しています。シートを綺麗にしても1円も貯まりません。シートは、行動を1つ変えるために作る。 今回でいえば「③のマスに金額を書く」の1つだけです。
お金に関する一般的な注意
この記事は僕自身の家計と、公的機関が公開している情報の紹介です。特定の金融商品や手法をおすすめするものではありません。 税金の扱いは所得区分や個別の事情で変わるので、判断は税務署または税理士にご確認ください。
作り直しました:6つの穴を、仕組みで塞ぐ
シートは作り直しました。気合いで直すのではなく、同じ間違いができない形にする——これが方針です。僕は数年間、気合いで気づけなかったので。
穴
何が起きていたか
塞ぎ方
1. 残高が無い
収入と支出の行はあるのに、「何歳でいくら残っているか」の行が無い
年末残高の行を必ず持つ。前年残高+その年の収支で毎年つなぐ
2. 利回りが無い
積立が単なる足し算。増えも減りもしない
想定利回りを入力欄にする。0%でも動く。ただし選んで0%にする
3. 50年ずっと同じ
定年・年金・退職金・昇給・インフレがゼロ
就労終了年/年金開始年/年金額/退職金を入力欄にする
4. 予定と金額がつながっていない
ライフイベント欄が「引越し」の一言
いつ・いくら・どこから出すかの3列にして、支出へ自動加算
5. 分類ミスに気づけない
家具・家電が「毎月・変動」のまま数年
発生した月数を自動で数え、毎月分類なのに月数が少ない行を色で警告
6. 消えるお金が資産に積まれる
自己投資(月9,970円)を「投資」に入れていた=50年で約600万円ぶん資産を多く見ていた
「残るお金/消えるお金」で箱を分ける。自己投資は支出側へ移し、資産に積まない
そしてもう1つ、足りていなかったものを足しました。
第2章で紹介した日本FP協会の4点セットのうち、僕のシートに無かったのが**「家計のバランスシート」**です。収入と支出は測っていたのに、資産と負債を一覧にした紙が無かった。
収支は「流れ」を、バランスシートは「たまり」を見る道具です。流れだけ見ていると、貯まっているのか、単に使わなかっただけなのかが判別できません。
まとめ:全体像とは、「いつの話か」を見分けられること
今日からできることを、順番に並べます。
最後に、自分への処方箋を書いておきます
僕はこの記事を書くまで、「支出管理はできているほうだ」と思っていました。実際、支出率は50%前後で回っています。これまでの記事でも、そう書いてきました。
その自己評価は、間違ってはいなかったけれど、狭かったです。
支出率が良いというのは、箱②の中でも「毎月来るマス」に勝ったという意味しかありません。不定期のマスは0円のまま、50年のシートは定年を知らないまま、引っ越しの金額はどこにも入っていないまま——それでも支出率は50%と表示されます。
数字が良いことは、見えていることの証明にはならない。
だから今日やることは1つだけにします。
③のマス(不定期・固定)に、金額の入った行を1本つくる。
金額はいくらでもいい。カードの年会費でも、帰省の交通費でもいい。0円の欄を、0円じゃなくする。 それだけで、下流の50年ぶんの計算に、初めて自分の意思が入ります。
新しく我慢するものは、ひとつもありません。すでに払っているお金に、名前と日付をつけるだけです。
この記事で参照した一次情報
- 日本FP協会「便利ツールで家計をチェック」(家計の収支確認表/家計のバランスシート/ライフイベント表/家計のキャッシュフロー表。PDF版・Excel版を配布)
- 厚生労働省「公的年金シミュレーター利用のご案内」/公的年金シミュレーター(試算画面)
- 金融庁「ライフプランシミュレーター」(NISA特設ウェブサイト)
※ 記事中の家計の数字は、すべて僕自身の自作シートの実績(2024年10月〜2025年8月の11か月)です。制度・機能・統計はいずれも改定されます。記事の内容は執筆時点(2026年8月)のものです。実際のご判断は、必ず上記の一次情報で最新をご確認ください。
次に読むなら:マネーフォワードMEのカテゴリは4つでいい — 箱①「今月」の実践編です。判断を月1回にする分け方から始められます。
あわせて読みたい
- マネーフォワードMEで作る貯まる家計簿体験談! — 箱①「今月」の実践編
- 【支出の満足度】自分に合ったお金の使い方を考えよう — 支出の”質”を見る回。本記事は”構造”を見る回です
- 口座の断捨離 使わない銀行口座を解約するメリット — ①のマス(毎月・固定)の実践編