PR本記事にはプロモーションを含みます
QUICPayの使い方と注意点|財布を持たない支払いに変えた話
レジの前で財布をゴソゴソ探す時間、積み上げると意外と長いものです。この記事では、QUICPayの使い方と、使う前に知っておきたい注意点を書きます。僕は生活用のカードをスマホに入れて、財布を持ち歩かない支払いに変えました。QUICPayはJCBが提供する電子マネーで、紐付けたクレジットカードから代金が引き落とされます。事前チャージが要らないので、プリペイド式で起きがちな「チャージし忘れてレジで詰む」が構造的に発生しません。ただし1回2万円の上限や、電池切れのときの扱いなど、先に知っておくと困らない点もあります。まとめて確認しておきましょう。楽天カードならスマホ経由の支払いもポイント進呈の対象です。使えない店に備えた現金の残し方まで書いています。
いつもレジ前で「ゴソゴソ」していませんか?
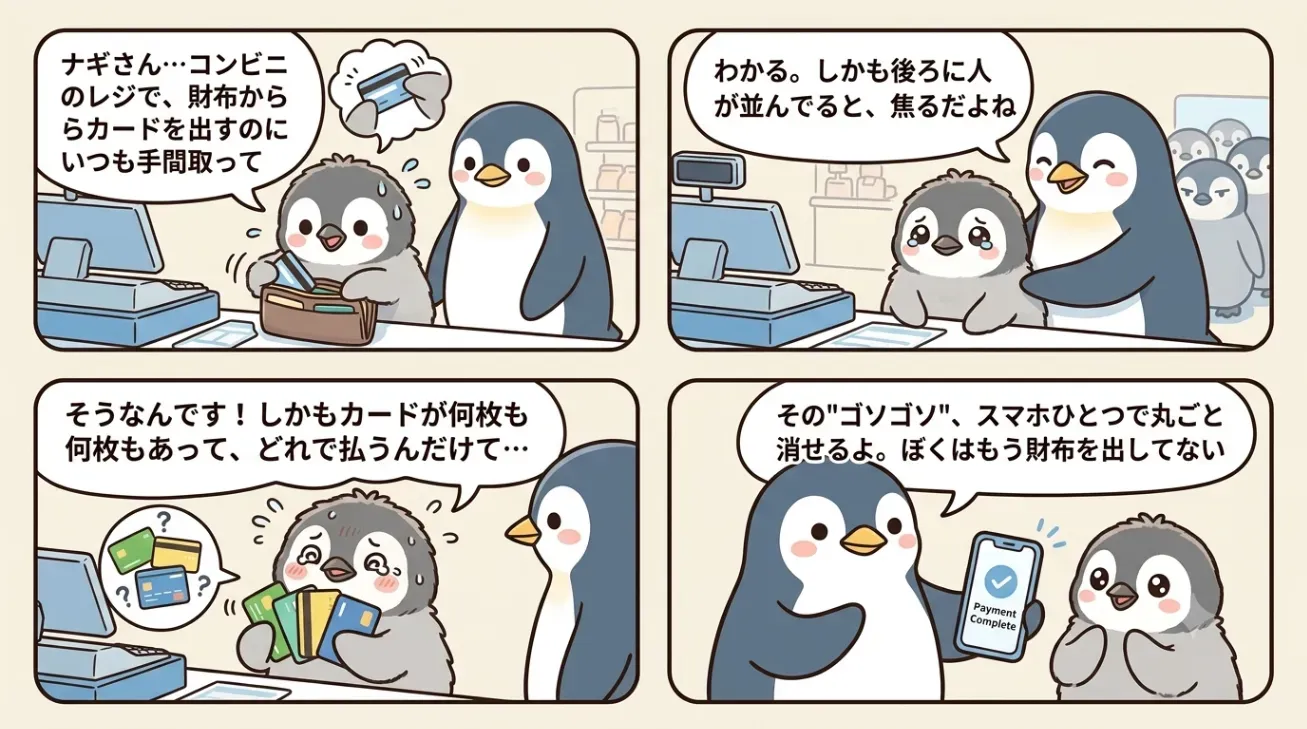
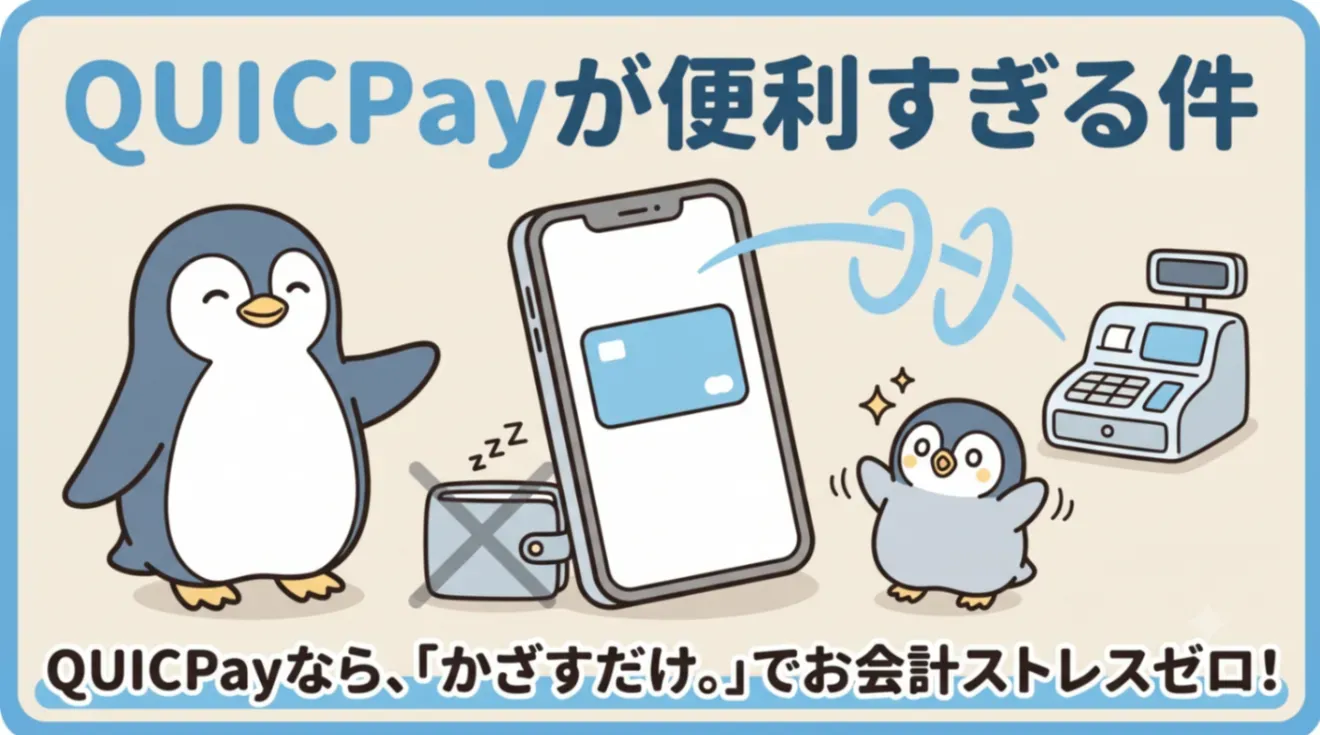
結論:QUICPayは「かざすだけ」
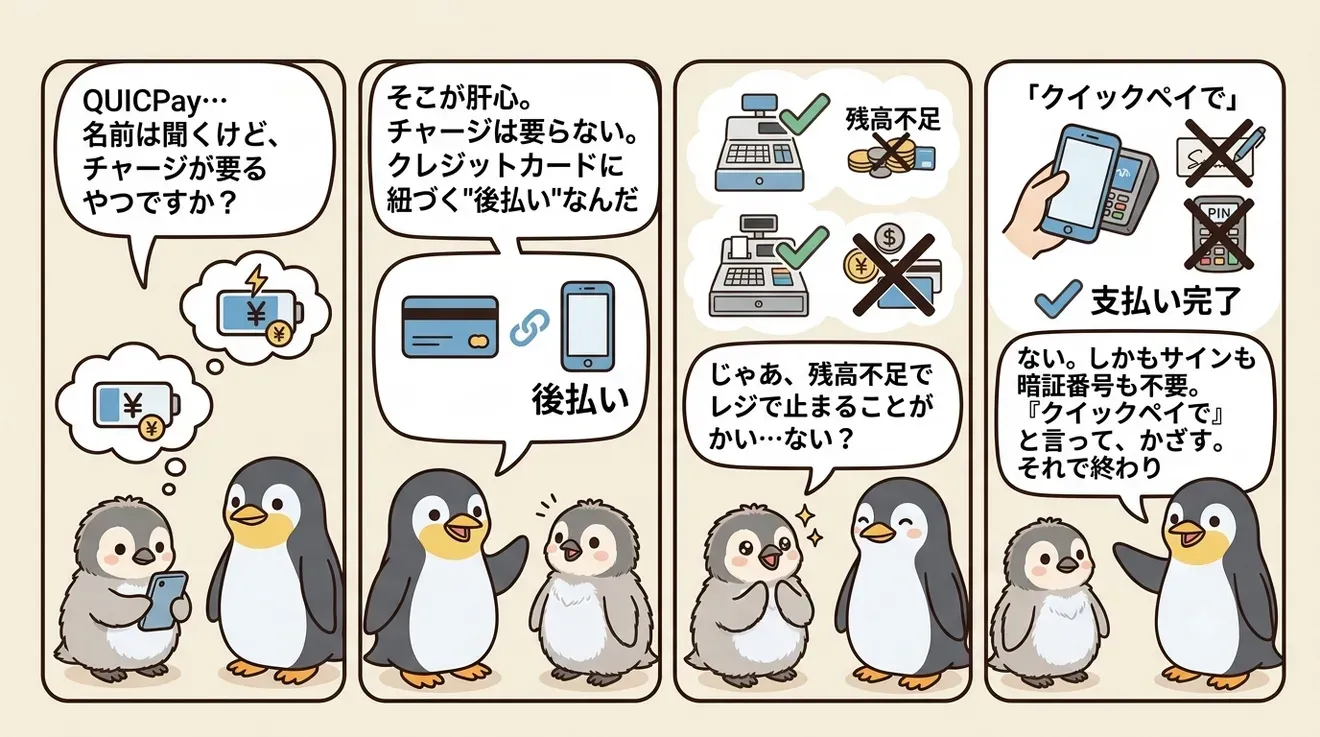
QUICPay(クイックペイ)はJCBが提供する電子マネーで、紐付けたクレジットカードから利用代金が引き落とされるしくみです(引き落とし日はそのカード会社の日程どおり)。
だから事前チャージが不要で、残高を気にしなくていい。 使い方も単純です。JCB公式の案内どおり、レジの担当者に「クイックペイで」と伝え、端末にスマホをかざすだけ。
プリペイド式の電子マネーで起きがちな「チャージし忘れてレジで詰む」が、構造的に発生しないのが強みです。
自分のの設定:貯蓄用「楽天コンボ」の楽天カードを、スマホに入れる
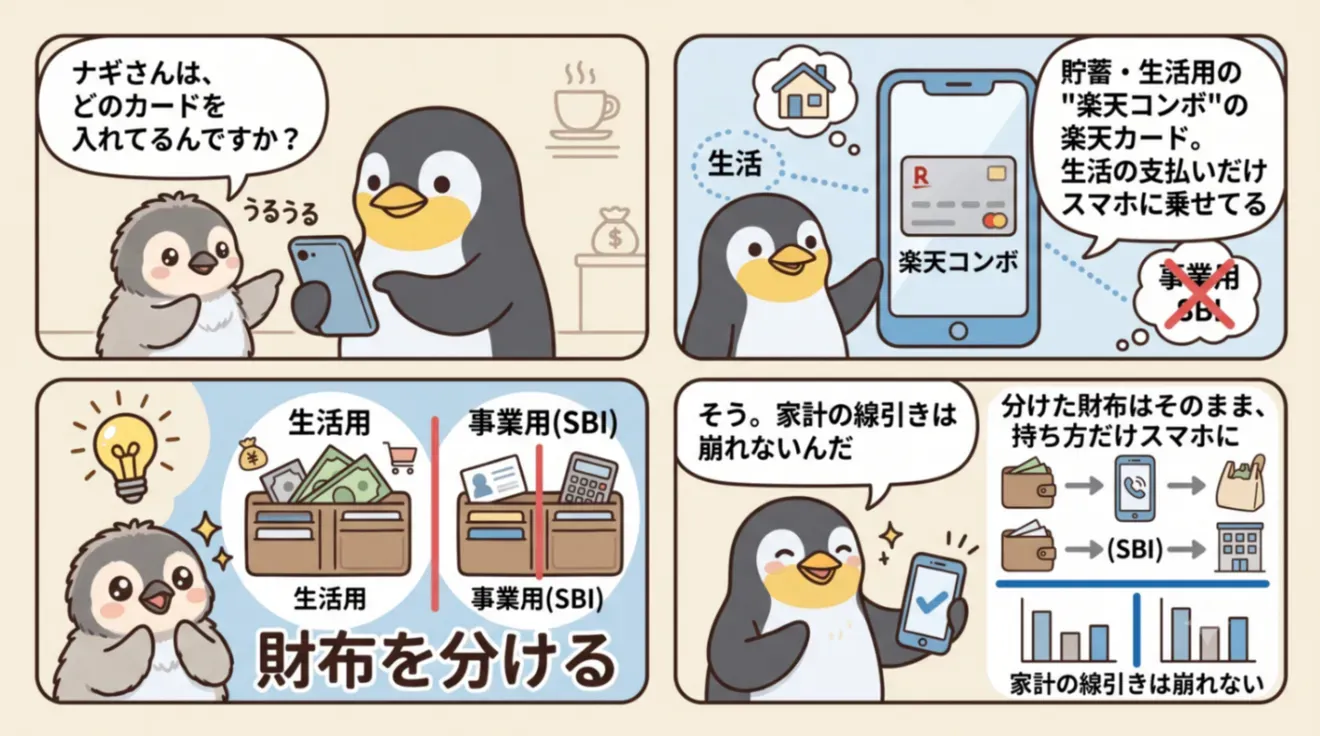
自分の携帯のOSはAndroidのため
Google ウォレットにカードを登録し(おサイフケータイ対応端末が必要)。同じく QUICPay として利用しています
便利①:財布を持ち歩かなくていい
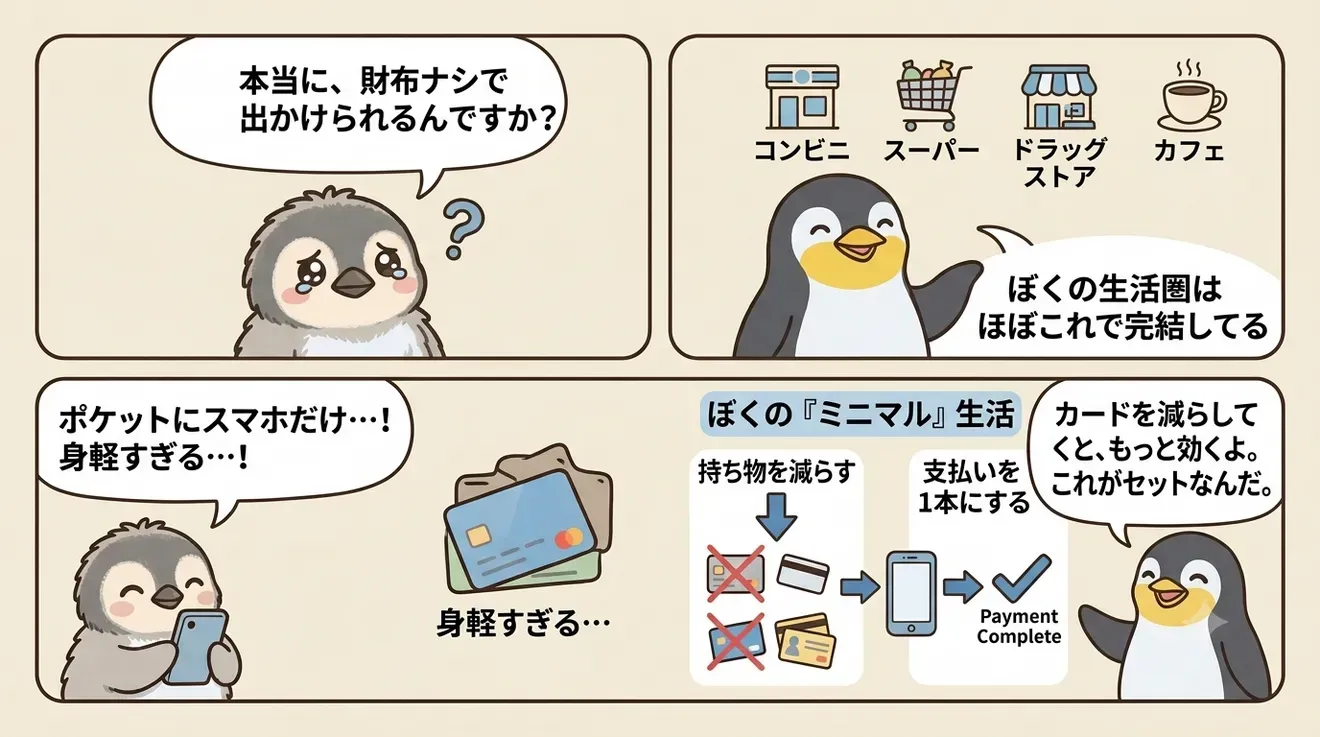
QUICPay はコンビニ(セブン-イレブン・ファミリーマート・ローソン)、スーパー、ドラッグストア、カフェ・レストラン、百貨店、家電量販店など、幅広いジャンルで使えます👍
便利②:圏外でも払える
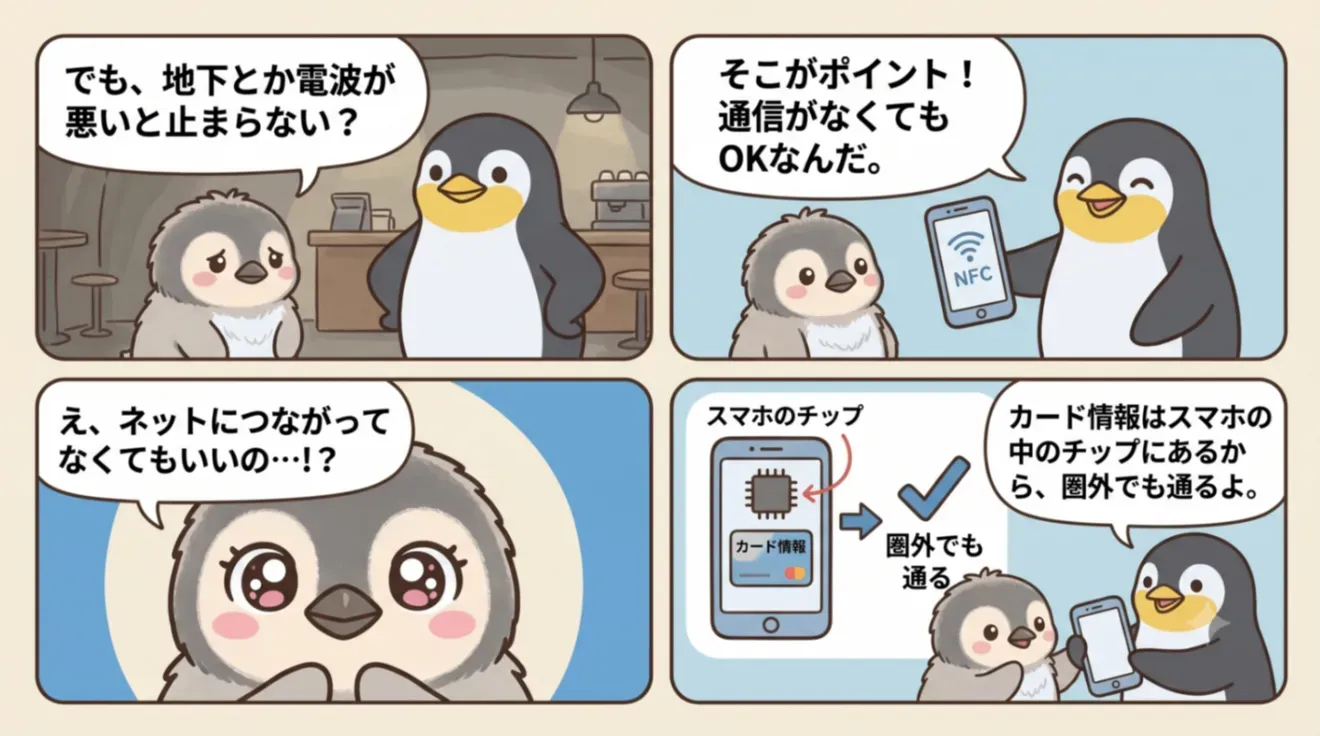
QUICPay は FeliCa(おサイフケータイ/Apple Pay)の技術で動きます。
決済に必要な情報が端末側のチップに保持されているため、支払いの瞬間にインターネット通信を必要としません。
だから地下街・山間部・イベント会場で電波が詰まっていても、レジは通ります。 ここはQRコード決済(アプリを開いてコードを読む方式)が電波に弱いのと、はっきり差が出るところ。「回線が不安定な場所で確実に払える手段」を1つ持っておくのは、地味ですが効きます。
「電池が切れても使える」が、機種によって異なる
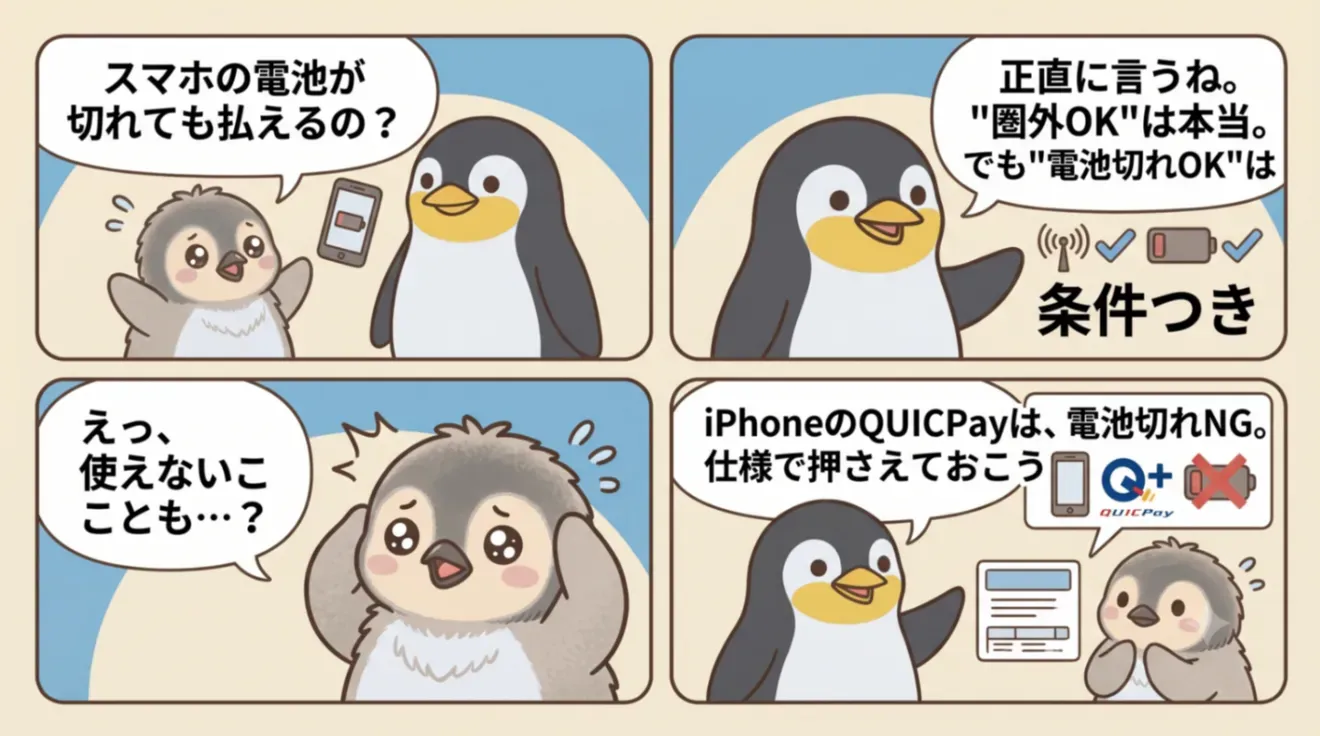
iPhone:
バッテリー切れ後も一定時間使える「予備電力機能付きエクスプレスカード」という仕組みがありますが、その対象はモバイルSuicaなどの交通系です。QUICPay や iD は対象外で、支払いに顔認証・指紋認証などの本人確認が必要なため、電池が切れたら使えません。
Android(おサイフケータイ):
FeliCaチップに電力を供給できる範囲であれば、電源を切った直後などにしばらく使えるケースがあります。ただし完全に電池が切れると使えません。挙動は機種によって差があります。
結論として、QUICPayの「通信いらず」は本物。「電源いらず」は過信しない。これが正しい理解です。だから僕は、モバイルバッテリーを1本だけカバンに入れています。財布を置いてくる代わりの、最小限の保険です。 ※ 挙動は機種・OSバージョンで変わります。心配なら、お使いの端末メーカーの案内をご確認ください。
使う前に知っておく3つの注意点
1. 上限額:QUICPay は1回のお支払いにつき 2万円(税込)まで。一方 QUICPay+(クイックペイプラス) 対応店では、上限は設定したカードの上限金額と同じになります。高額の買い物でレジで止まらないよう、この差は覚えておく価値があります。
2. 使えない店がある:加盟店は広いものの、すべてではありません。「QUICPayが使えない=詰む」を避けるため、カード実物か少額の現金は、家か別の場所に必ず置いておく。
3. 使いすぎ:後払いなので、残高という”ブレーキ”がありません。ここは家計簿アプリで受け止めます。支払いを1枚のカードに寄せてマネーフォワード ME 等に連携しておけば、使った分がその日のうちにデータで乗る。ブレーキを”残高”から”記録”に置き換える発想です。
まとめ
キャッシュレス化そのものは、お金の漏れを止める道具のひとつ。道具を整えること自体がゴールではありません。狙いは、レジ前の摩擦と、支出の記録の手間を、同時にゼロに近づけることです。
次に読むなら:マネーフォワードMEのカテゴリは4つでいい — 後払いのブレーキは家計簿アプリで受け止めます。判断を月1回にする分け方です。