PR本記事にはプロモーションを含みます
マネーフォワードMEのカテゴリは4つでいい|家計簿が続かない人の分け方
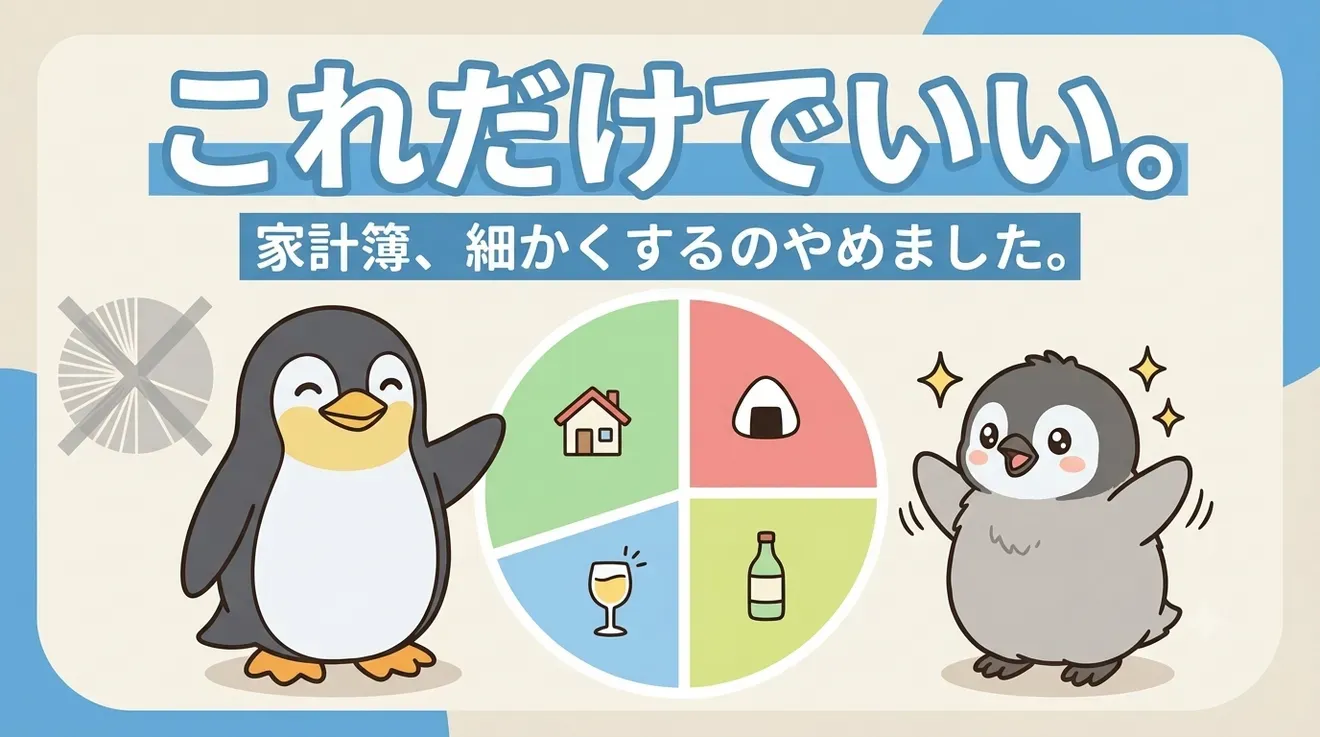
家計簿アプリを入れたのに続かない。几帳面さが足りないせいだと思っていませんか。僕もそう思っていましたが、原因は別のところにありました。この記事では、マネーフォワードMEのカテゴリを4つに絞る分け方を書きます。僕も最初は初期設定のまま使い、レシート1枚ごとに「これは食費、日用品?」と迷って手が止まりました。判断の回数は、そのままやめる理由の数になります。結論は、大項目は住宅・食費・日用品・交際費の4つでいい。項目が4つなら、円グラフを開いた瞬間に今月どこが膨らんだかが分かります。判断が月1回で済むので、平日の夜を家計簿に取られなくなります。中項目の作り方や、無料プランの連携が4件までという制約との付き合い方まで、実際の画面の順にたどります。
家計簿が続かない理由は、几帳面さじゃなかった
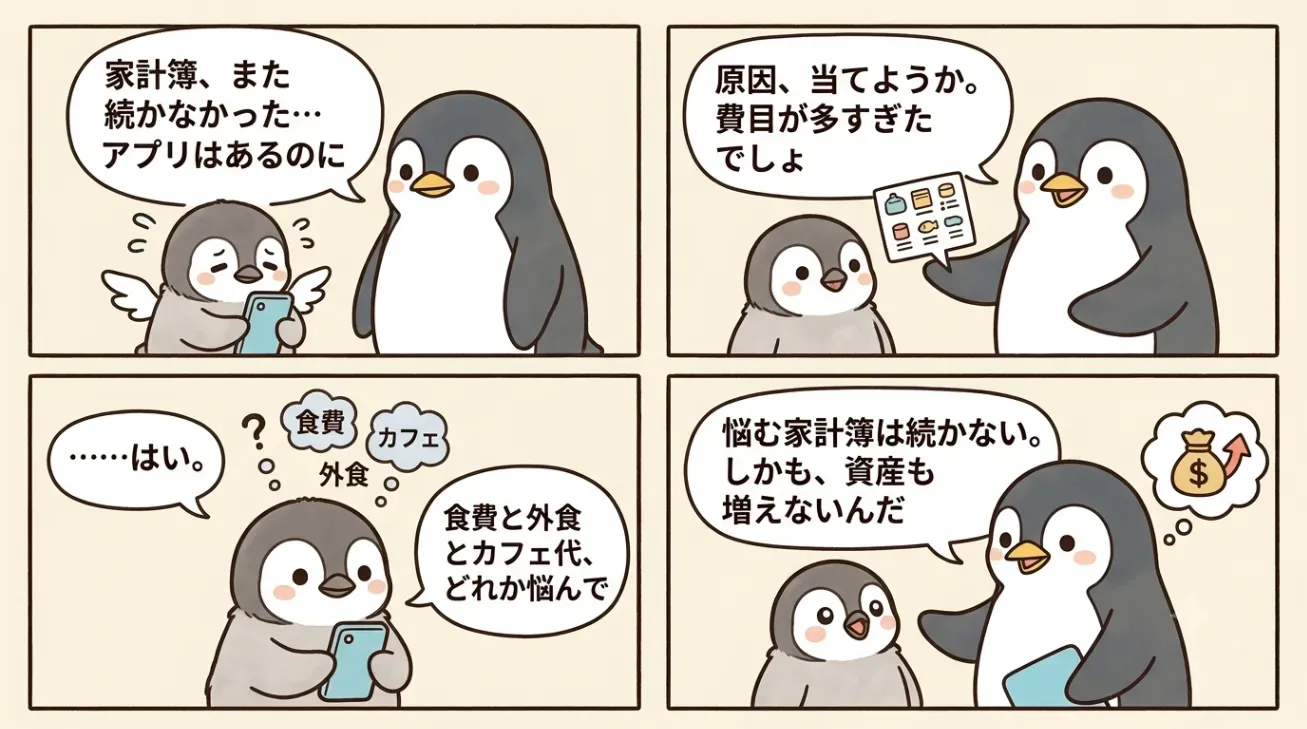
家計簿アプリを入れた直後は、初期設定のカテゴリがそのまま並んでいます。これがけっこうな数あって、レシート1枚ごとに「これは食費? 日用品?」と判断を求められる。
判断の回数は、そのまま「やめる理由」の数になります。 しかもやっかいなのは、細かくつけても、行動が変わらないこと。
「カフェ代が月◯円でした」と分かっても、次の一手が出てこない。記録が目的化した家計簿は、時間だけ食っていきます。
会社員をやりながら副業もやる人にとって、これは致命的です。僕らの一番の資産は時間で、家計簿に月30分溶かすなら、その30分を副業に回したほうが強い
結論:良い家計簿とは「資産が増える家計簿」
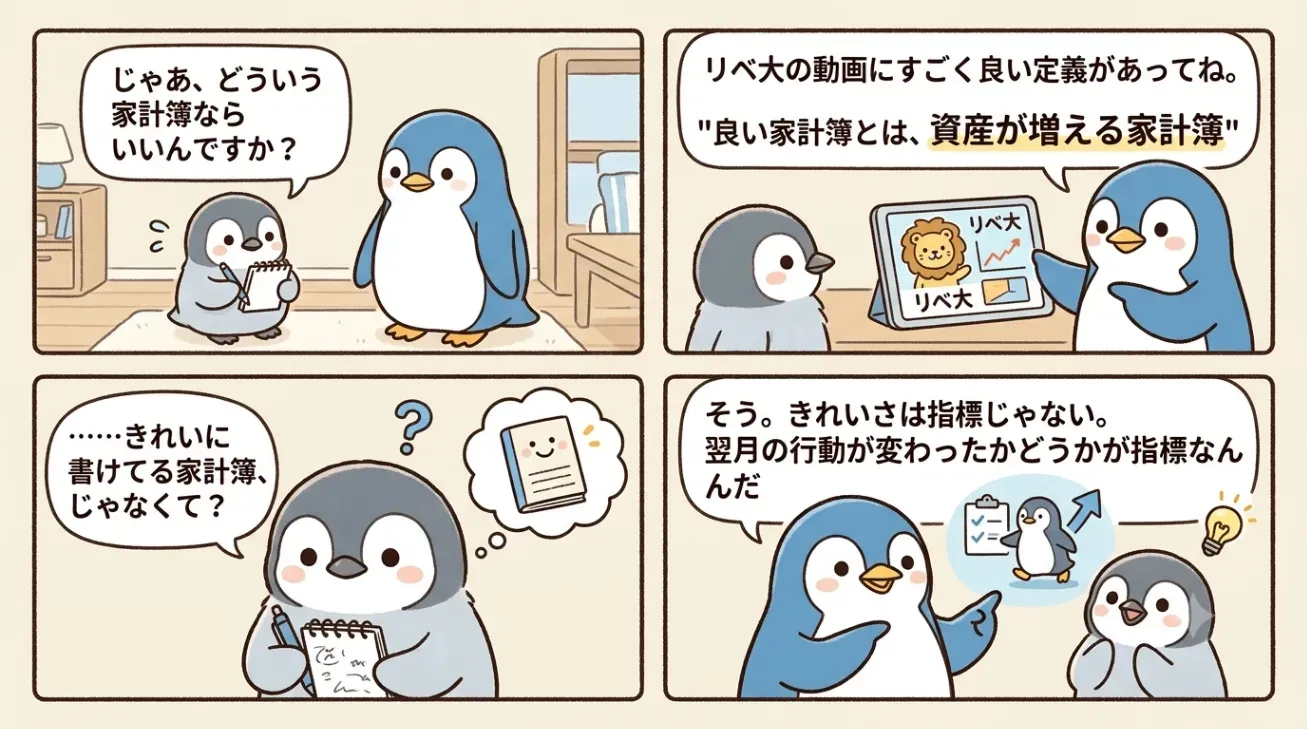
やり方を変えた理由はシンプルで、テンプレの分類が自分の生活に合っていなかったからです。初期設定のカテゴリは万人向けに作られているぶん、大雑把すぎるか、逆に細かすぎるかのどちらかになります。
そこで僕は、大項目を 住宅・食費・日用品・交際費の4つだけ に絞り直しました。
ポイントは、PREPでいう”結論”がグラフ1枚で出てくる状態を作ること。
項目が4つなら、円グラフを開いた瞬間に「今月は◯◯が膨らんだ」が一目で分かります。
僕の4項目:住宅・食費・日用品・交際費の中身
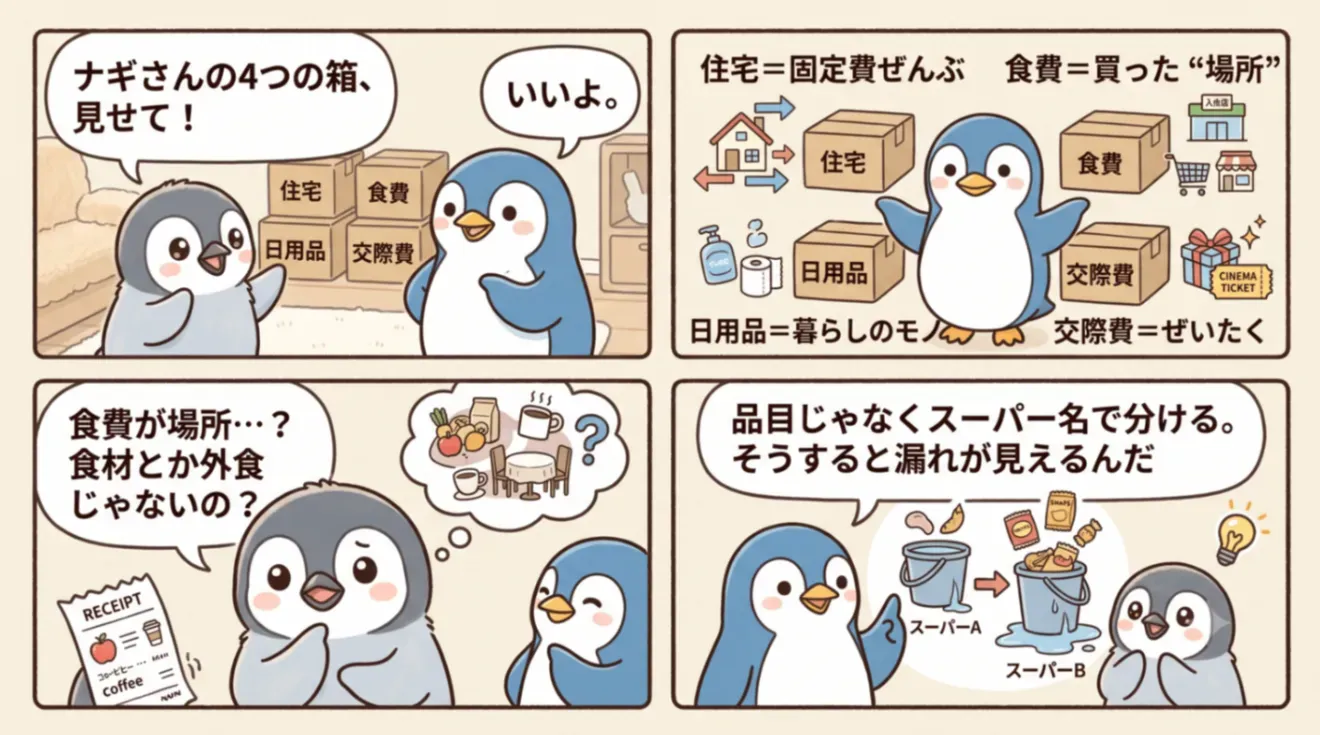
① 住宅 = 固定費を全部ここに集める 家賃・住宅ローンだけでなく、水道代・電気代・ガス代・通信費(スマホ/ネット)・保険料まで、毎月ほぼ自動で出ていくお金をまとめて放り込みます。 実際、僕のグラフでもいちばん大きい塊は住宅です。そして固定費は、一度削れば毎月ずっと効くものであることです。
② 食費 = 品目ではなく「買った場所」で分ける 中項目を「野菜」「肉」ではなく、行くお店の名前にします。スーパーA、スーパーB、コンビニ、外食という具合です。 これが想像以上に効きます。品目別だと「食費は生活だから仕方ない」で終わるのに、場所別にすると「コンビニだけで月にこれだけ!?」が可視化される。
③ 日用品 = 衣食住まわりの”モノ” 洗剤・トイレットペーパーなどの消耗品に加えて、衣類・コンタクトなども動画の例に倣ってここへ。「なくても死なないが、暮らしに要るモノ」の箱です。 また、病院や備品の購入も不定期に発生するので、このグループに計上しています。
④ 交際費 = ぜいたく 飲み会、趣味、お小遣い、ご祝儀。「削れるけれど、削りすぎると人生がつまらなくなるお金」をここに集約します。 この箱を独立させておくのが地味に大事で、節約のとき最初に切りにいく場所がここだと決まっていると、迷いません。
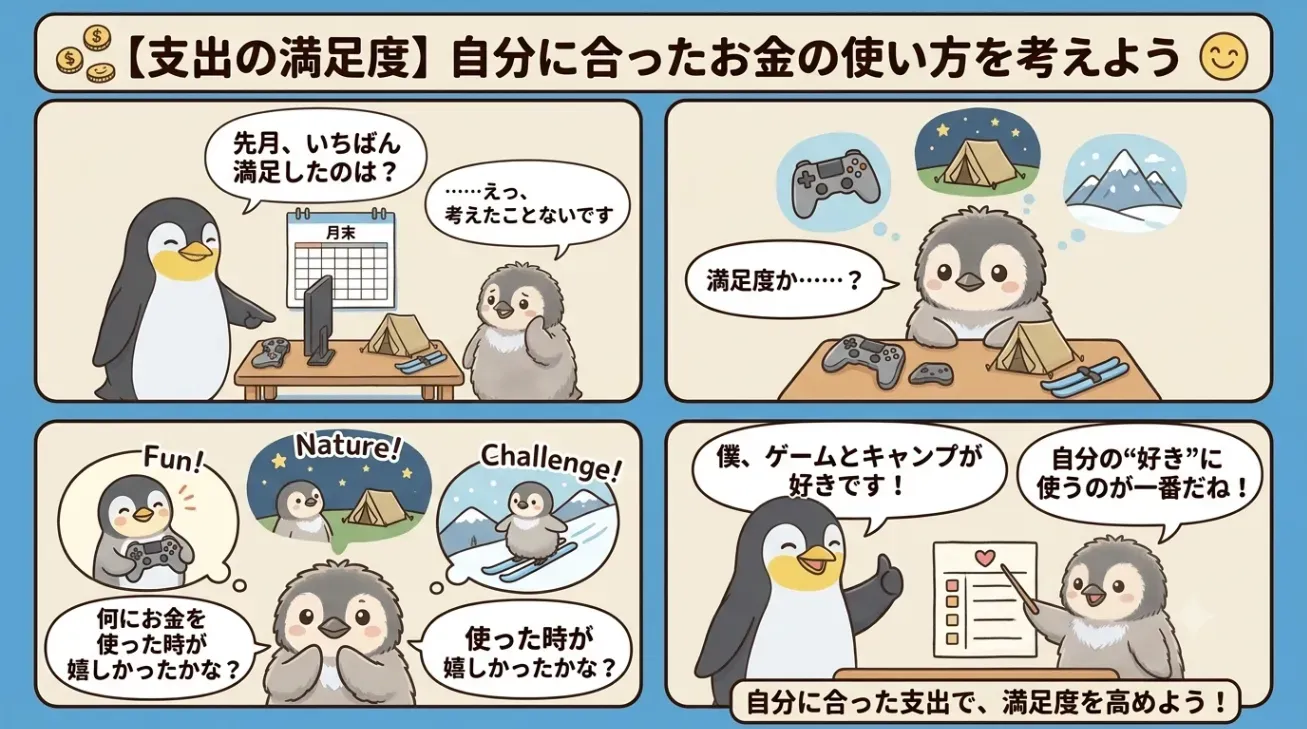
自分はゲームが大好きなので、それはここに計上してます!😄
ラクな家計管理をラクに継続するコツ
① 時間:必ず家計簿は”月1回・数分”の作業時間を確保する
4項目なら、月末に円グラフを開いて「先月と比べてどの面積が膨らんだか」を見るだけ。判断が1回で済むので、平日の夜に15分取られることがありません。両立の設計では、判断回数を減らすことが時間を作ることそのものです。
② 自動化:手入力をやめる前提を整える
銀行・カードを連携すれば、明細は自動で入ってきます。そこで効いてくるのが前段の整理でした。
口座とカードを絞り(→ 口座の断捨離 使わない銀行口座を解約するメリット)
支払いを1枚に寄せてキャッシュレス化する(→ QUICPayが便利すぎる件)。
すると現金払いの取りこぼしが消えて、家計簿が「自動で埋まるもの」に変わります。
※ マネーフォワード ME の無料プランで連携できる金融機関は4件まで(僕が2026年8月時点で確認した仕様。改定される可能性があるので最新は公式でご確認を)。だからこそ「口座を絞る」が先で、「家計簿アプリ」が後、という順番になります。
③ 生活と事業を混ぜない
副業をやっていると、経費が発生します。ここを生活費と同じ箱に入れると、家計も確定申告も両方こじれる。僕は生活=楽天コンボ/事業=SBIコンボで財布そのものを分けています(→ “財布を分ける”だけで家計が整う)。 4項目の家計簿は”生活側だけ”の道具、と割り切るのがコツです。事業の数字は別で管理する。混ぜないから、どちらも軽くなります。
まとめ:家計簿は「記録する道具」じゃなく「決める道具」
家計簿が続かなかったのは几帳面さのせいではなく、カテゴリが多すぎて判断の回数が増えていたからでした。大項目を4つに絞れば、迷う場面がほとんど無くなります。
判断の回数を減らして、決めるべきことだけを残す。4項目の家計簿は、その最後のピースでした。お金の漏れを止める道具のひとつですが、道具を揃えること自体がゴールではありません。狙いは、その時間とお金を副業に回すことです。
次に読むなら:使わない銀行口座の解約メリット — 家計簿を「自動で埋まるもの」に変えるには、先に口座を絞るのが早道です。