PR本記事にはプロモーションを含みます
副業の口座を生活費と分ける|事業用ネット銀行と経費の管理
副業を始めると、生活費と事業のお金はあっという間に混ざります。この記事では、財布を2つの経済圏に分ける話を書きます。ひとつの口座で混ぜてしまうと収支が追えなくなり、確定申告のときに「これは経費、これは生活費」と一件ずつ仕分ける作業が発生します。僕は生活と貯金を楽天でまとめ、事業を住信SBIネット銀行と三井住友カードでまとめました。結論は、稼ぐより先に口座を分けること。事業用の口座とカードから払うだけで、経費が自動でまとまります。ネット銀行を選んだ理由と、いま経費にしているもの、これから経費にしたいものまで書いていきます。自宅で副業をしているなら、家賃や光熱費を按分して経費にする道もあります。稼げてきたら手を伸ばす順番も書きました。
稼ぐより先に、“財布がごちゃ混ぜ”では家計管理にも影響が、、、
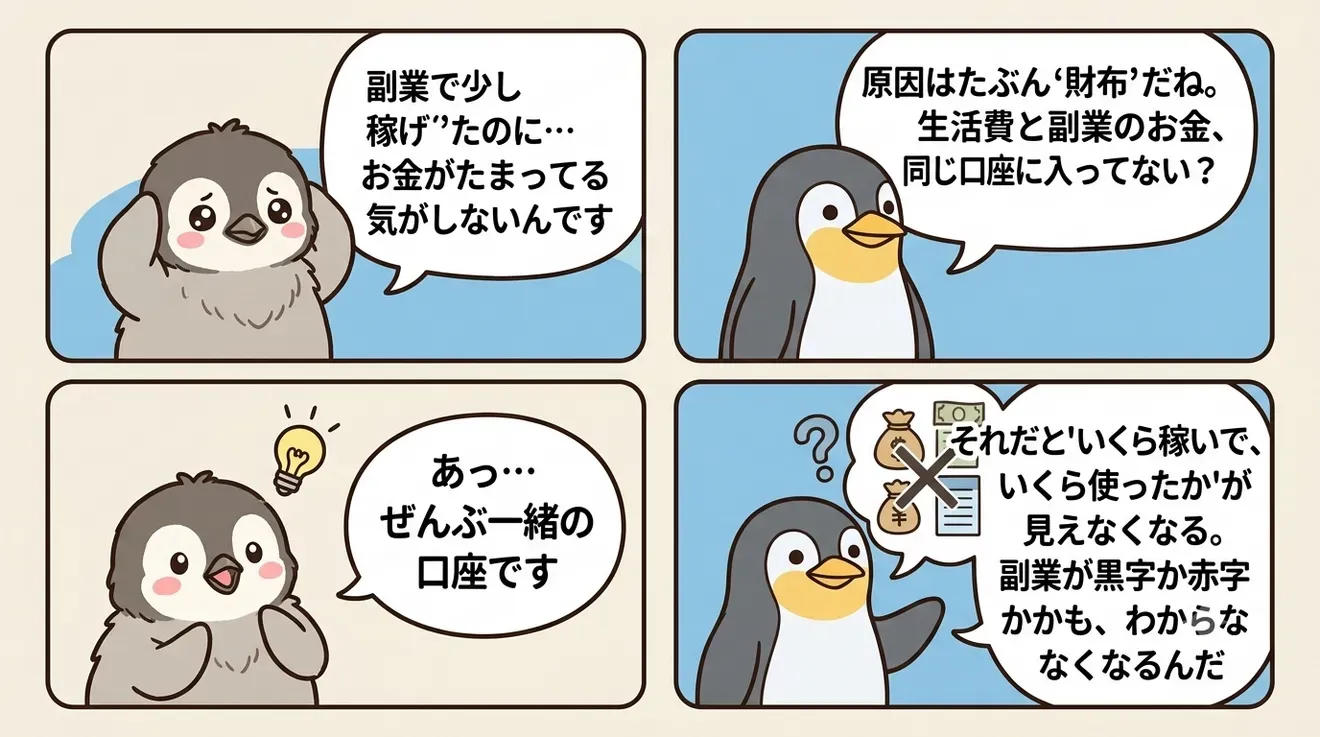
ひとつの口座で生活費と事業のお金を混ぜると、収支が追えなくなります。確定申告のときも「これは経費/これは生活費」と後から一件ずつ仕分ける作業が発生して、地獄になる。逆に最初から分けておけば、その仕分けの手間が”ゼロ”になります。副業を続けるうえで、これは効いてきます。
答えは、お金を”2つの経済圏”に分ける
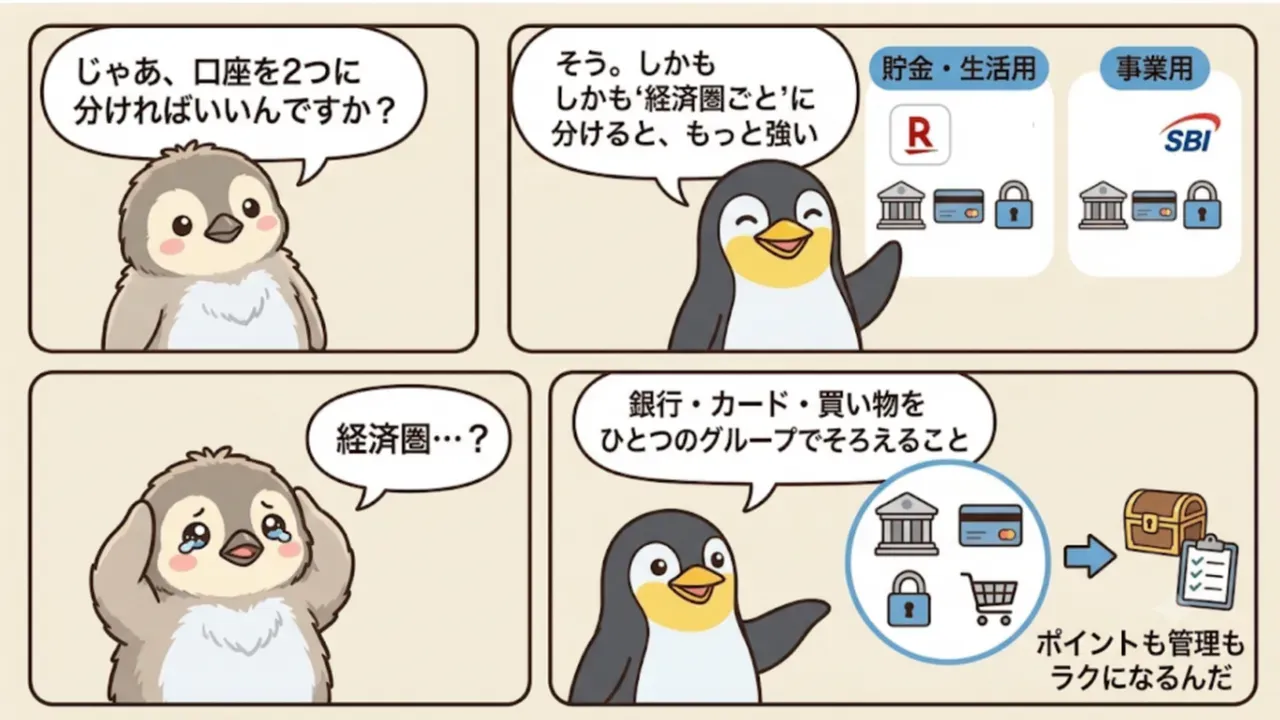
自分は「貯金・生活=楽天コンボ(楽天銀行 × 楽天カード × 楽天市場)」「事業=SBIコンボ(住信SBIネット銀行 × 三井住友カード × SBI証券)」の2つに分けています。ただ口座を増やすのではなく、プライベートと事業の”入口”そのものを別の経済圏にする。こうすると、お金が構造的に混ざりようがなくなります。
なぜネット銀行?──家計管理が、ぜんぶスマホで終わるから
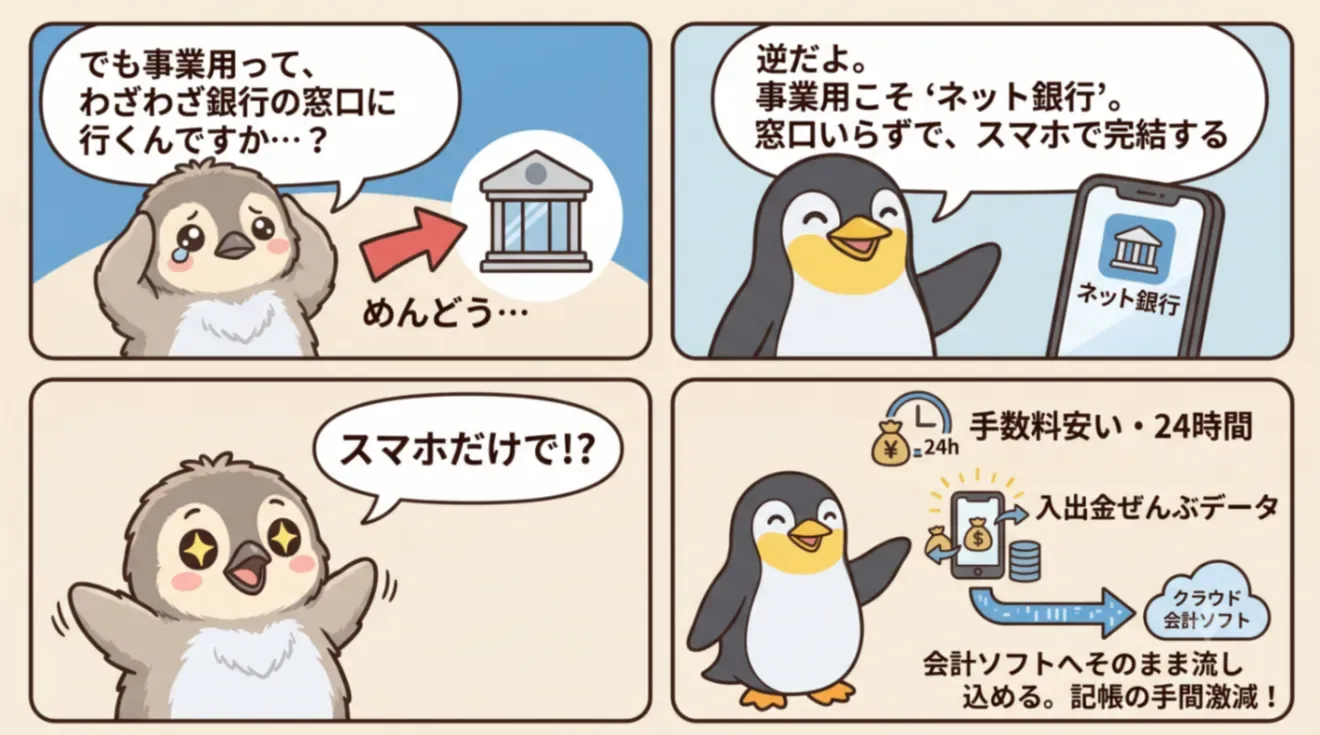
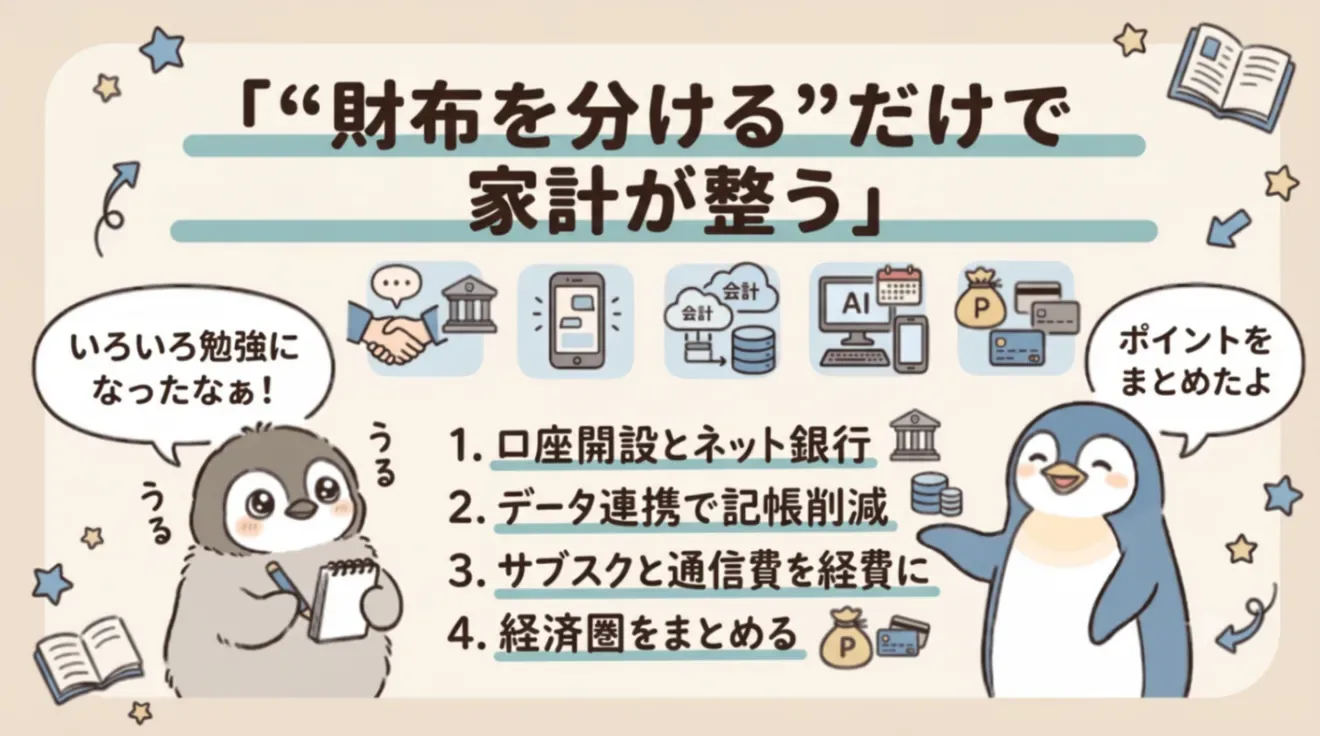
僕が事業用口座をネット銀行にしたのは、次の3つが理由です。
①スマホ/PCで手続きが完結
②振込・口座維持の手数料が安い
③24時間いつでも取引できる
④入出金がデータで残る
⑤会計ソフトと連携しやすい。
コンビニATMで入出金でき、マネーフォワード等との連携もスムーズ。要するに”家計管理がしやすい”のが、メインバンクにネット銀行を選ぶ最大の理由です。
分けた事業口座から”経費”を払う
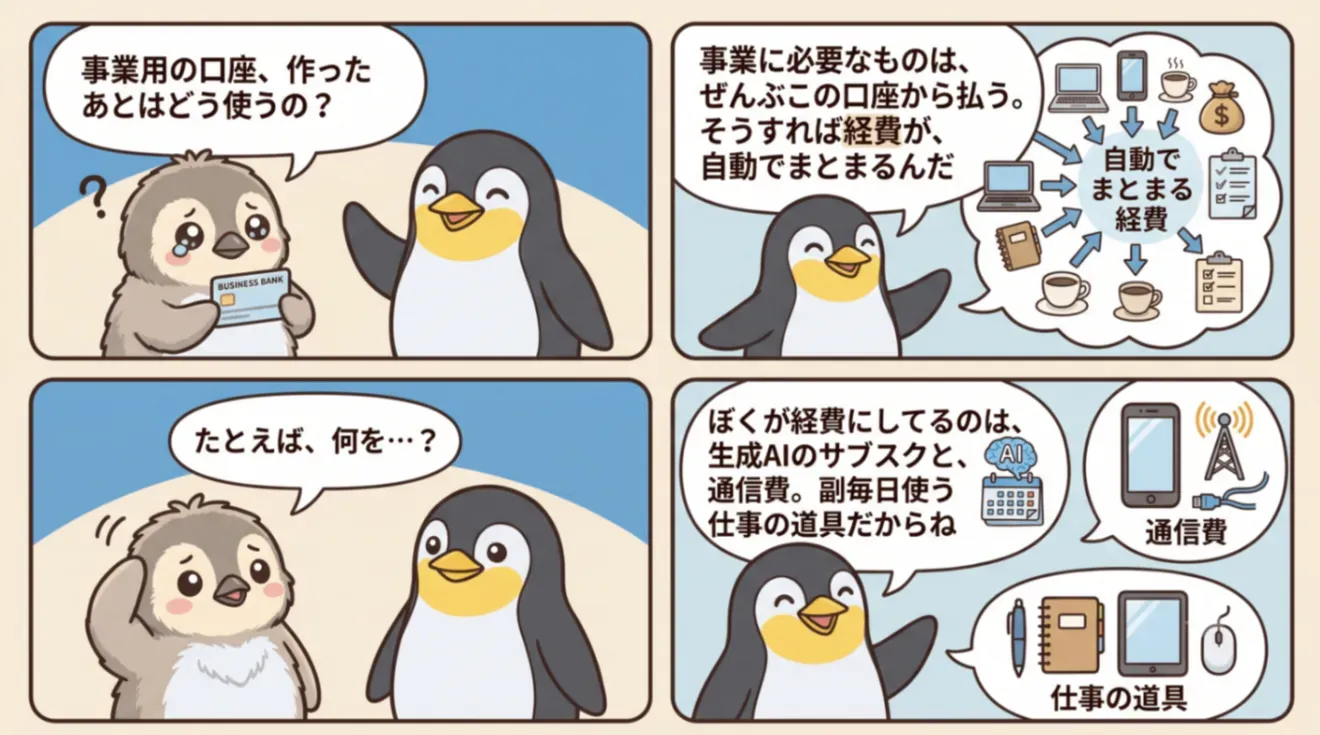
事業のために使ったお金は「経費」にできます(=その分、課税対象の所得が減る)。僕がいま事業用口座から払って経費にしているのは、
①生成AI(Claude や ChatGPT などのサブスク=副業の主力ツール)
②通信費(副業で使う分)。コツは「事業用口座・事業用カードから払う」
支払い元を分けておくだけで、経費が勝手に集計されます。 ※通信費のように私用と兼用のものは、事業で使った割合ぶんだけ(=家事按分)が対象です。可否や割合は事業の実態・申告方法で変わるので、確定申告の情報や税務署・税理士で確認してください。
もう少し稼いで来たらこれから経費にしたいこと
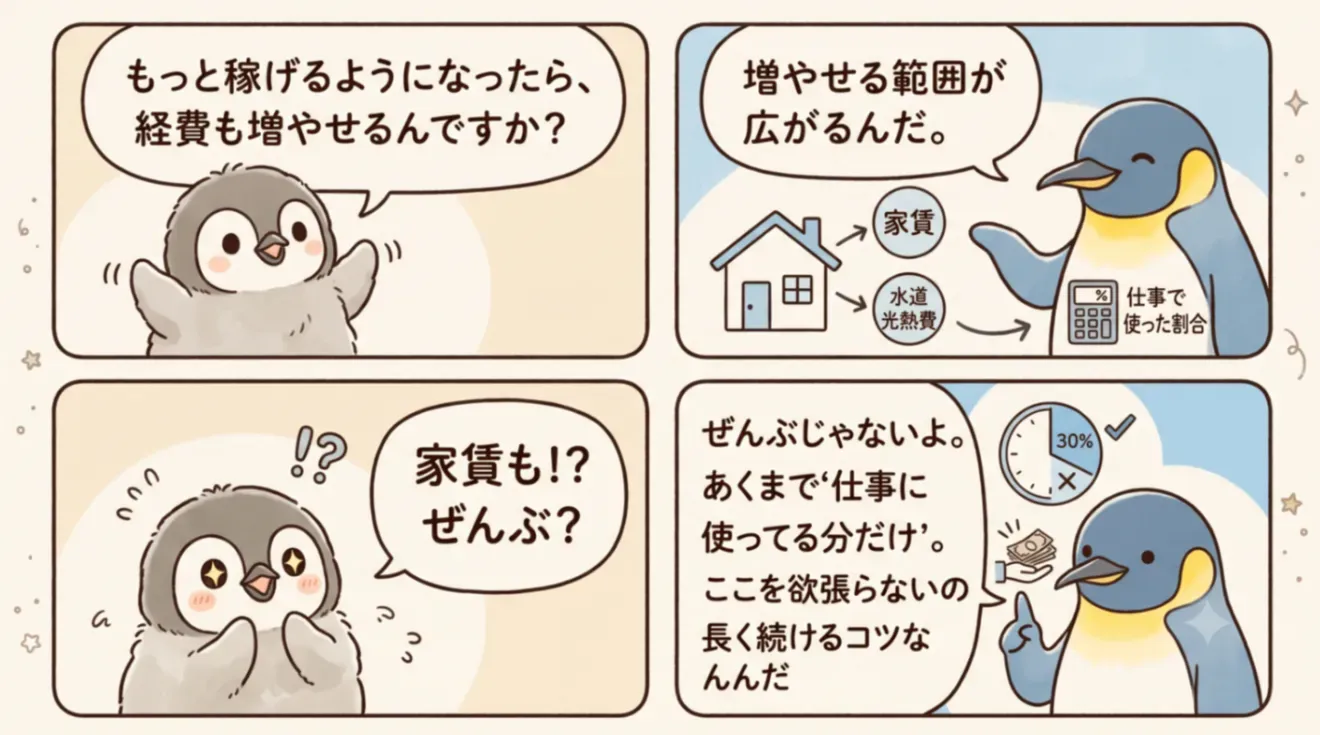
自宅で副業をしているなら、家賃・水道光熱費・電気代なども「家事按分」で、事業に使った割合ぶんを経費にできます。ただし全額ではなく、作業スペースの面積比や使用時間など、合理的な基準で分けるのが原則。僕はまだここまでは踏み込まず、「事業がもっと育ってから」段階的に広げる予定です。稼ぐ力の成長に合わせて、経費の設計も一段ずつ引き上げていく。焦って盛らない。 ※按分の可否・基準は人それぞれで、無理な計上はリスクになります。必ず最新の税務情報や専門家で確認してください。
まとめ
口座を分けるのは、たった一度の手間です。でもその一度で、毎月の家計も、年に一度の確定申告も、ずっと軽くなる。お金の流れが見えると、「次に何に投資すれば伸びるか」まで見えてきます。
次に読むなら:マネーフォワードMEのカテゴリは4つでいい — 財布を分けたら、生活側の家計簿は4項目まで削れます。